

25/08/2025
👇👇Al pie de la página tienes las imágenes del artículo.👇👇
¿Sube, baja… o simplemente nos hemos acostumbrado?
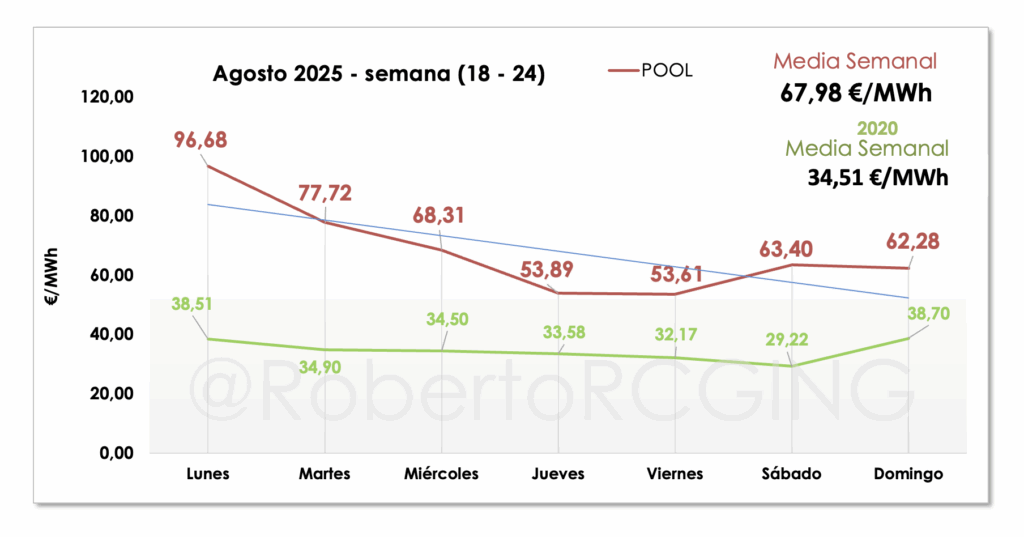
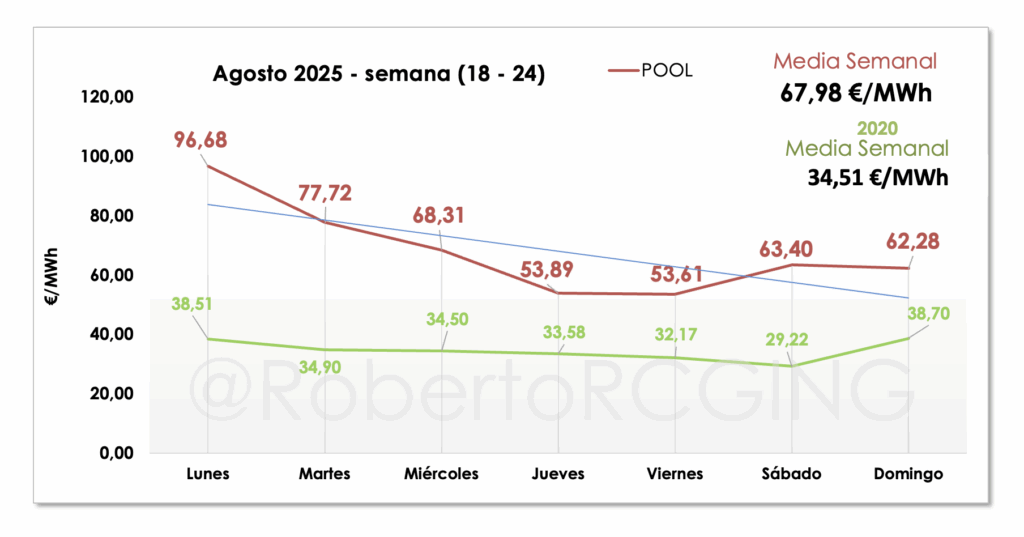
Esta semana (18–24 agosto) el precio del pool promedia 67,98 €/MWh, con un arranque fuerte el lunes (96,68 €/MWh) y suelo el viernes (53,61 €/MWh). Tres ideas para leerlo sin ruido:
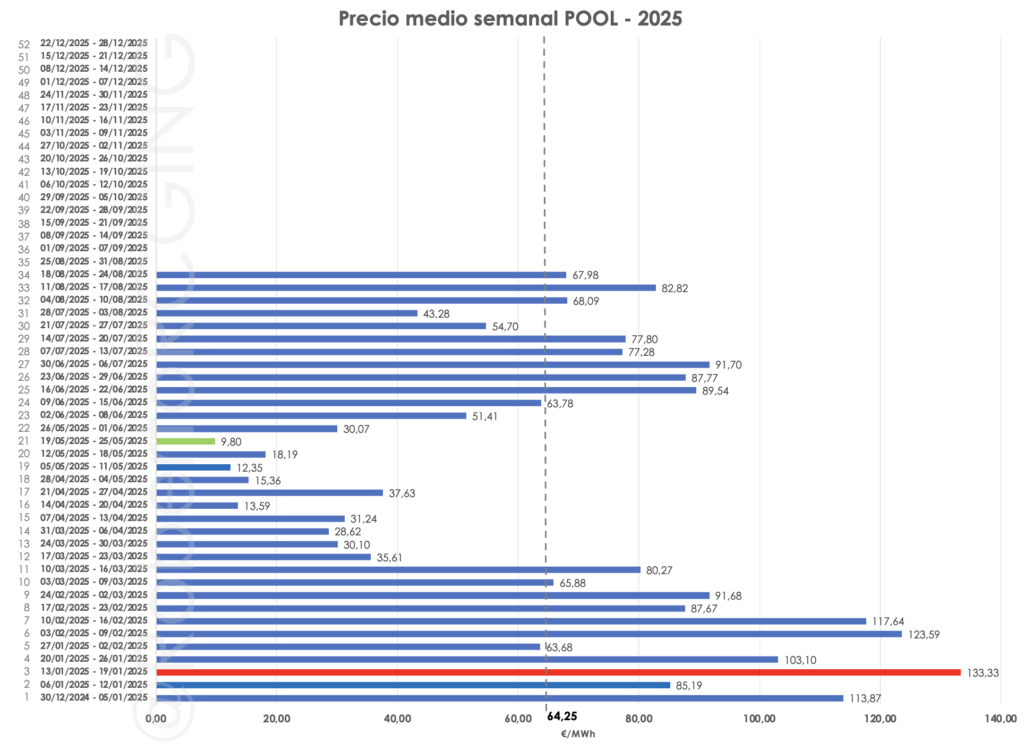
- Nivel: está un 5–6% por encima de la media anual 2025 (64,25 €/MWh) y casi el doble de la referencia 2020 (34,51 €/MWh).
- Tendencia: frente a la semana anterior (68,09 €/MWh), el precio del pool queda prácticamente plano. Rango intrasemanal amplio (~43 €/MWh), señal de volatilidad.
- Qué mirar: demanda real y mix en ESIOS-REE, casación diaria en OMIE y la foto de expectativas en futuros de OMIP.
Datos y precios del POOL
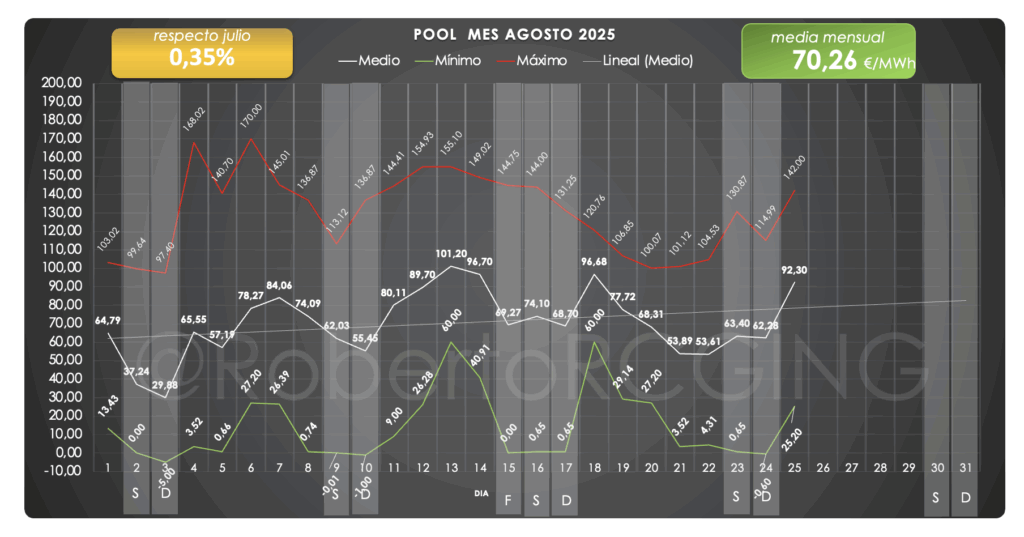
- Media semanal: 67,98 €/MWh.
- Extremos diarios: 96,68 → 53,61 €/MWh (lunes→viernes).
- Comparativas:
- vs media 2025 (64,25): +3,73 €/MWh.
- vs semana previa (68,09): −0,11 €/MWh.
- vs 2020 semanal (34,51): +33,47 €/MWh (~x2).
Retos que explican (y complican) el precio del pool
- Exposición a combustibles y CO₂. Cuando gas y derechos suben, el precio del pool se endurece; cuando aflojan, se descomprime. La dependencia marginal sigue mandando.
- Intermitencia renovable y almacenamiento escaso. Semanas con poco viento o nubes al atardecer tensan las horas punta; baterías e hidráulica de bombeo aún no suavizan suficiente.
- Interconexiones. Exportaciones/importaciones corrigen precios locales, pero el acoplamiento no siempre amortigua picos si el contexto regional está ajustado.
- Señales para inversión. Un pool cercano a 65–70 €/MWh sostiene renovables maduras, pero no incentiva por sí solo firmeza (almacenamiento, gestionables) sin mercados de capacidad bien diseñados.
Ventajas de la foto actual
- Estabilidad relativa frente a semanas de >80–90 €/MWh: previsibilidad para pymes y hogares en PVPC horario.
- Mejor encaje con la media anual: menos distorsión en la factura trimestral.
- Paridad de red para autoconsumo**:** con picos de ~100 €/MWh, las horas solares bien gestionadas siguen siendo muy competitivas.
Inconvenientes reales
- Volatilidad intradía (≈43 €/MWh de rango): penaliza a quien no desplaza consumos.
- Desconexión con 2020: la comparación “casi x2” alimenta la percepción de carestía aunque el contexto de costes sea otro.
- Riesgo de complacencia: con medias en 65–70 €/MWh parece “aceptable”, pero sin más flexibilidad y almacenamiento el sistema seguirá pagando picos caros.
Informes y pistas para la próxima semana
- Demanda: calor tardío = más aire acondicionado en tarde/noche. Verifica curvas por horas en ESIOS-REE.
- Oferta: ojo a viento de madrugada y nubes al ocaso (fotovoltaica). Consulta casaciones en OMIE.
- Futuros: si los OMIP base/peak Q4-25 no ceden, el mercado descuenta costes estructurales aún altos; si corrigen, esperamos alivio en el precio del pool.
- Hidráulica: embalses y gestión semanal pueden recortar picos; su huella se ve en las horas cara/valle.
Qué puedes hacer (y qué debatimos)
- Hogar/pyme: desplaza a valle y automatiza. Un reloj programable bien usado vale más que perseguir ofertas “milagro”.
- Autoconsumo: prioriza gestión de excedentes y microalmacenamiento para capturar las horas >80 €/MWh.
- Lectura crítica: compara el titular con los datos horarios. Un promedio de 67,98 €/MWh puede esconder tardes a >90 €/MWh y madrugadas a ~40–50 €/MWh.
- Política energética: almacenamiento, respuesta de demanda y calidad de interconexión como trío para bajar picos sin frenar inversión renovable.
¿Estás viendo en tu factura el efecto del precio del pool de esta semana o te pesa más el término fijo? Déjame tu caso en comentarios y cruzamos los datos. Si quieres repasar la serie y contexto, aquí tienes la referencia de julio y el histórico del blog:
#precioPOOL #mercadoeléctrico #agosto2025 #subidaluz #energíarenovable
👇👇Aquí te dejo las imágenes del artículo.👇👇