

10/11/2025
¿𝐂𝐨́𝐦𝐨 𝐞𝐬 𝐩𝐨𝐬𝐢𝐛𝐥𝐞 𝐭𝐨𝐜𝐚𝐫 𝐦í𝐧𝐢𝐦𝐨𝐬 𝐞𝐧 𝐦𝐢𝐞́𝐫𝐜𝐨𝐥𝐞𝐬 (𝟐𝟕,𝟕𝟓 €/MWh) 𝐲 𝐚𝐮𝐧 𝐚𝐬í 𝐜𝐞𝐫𝐫𝐚𝐫 𝐞𝐧 𝐝𝐨𝐦𝐢𝐧𝐠𝐨 𝐜𝐨𝐧 𝟓𝟕,𝟗𝟎 €/MWh?
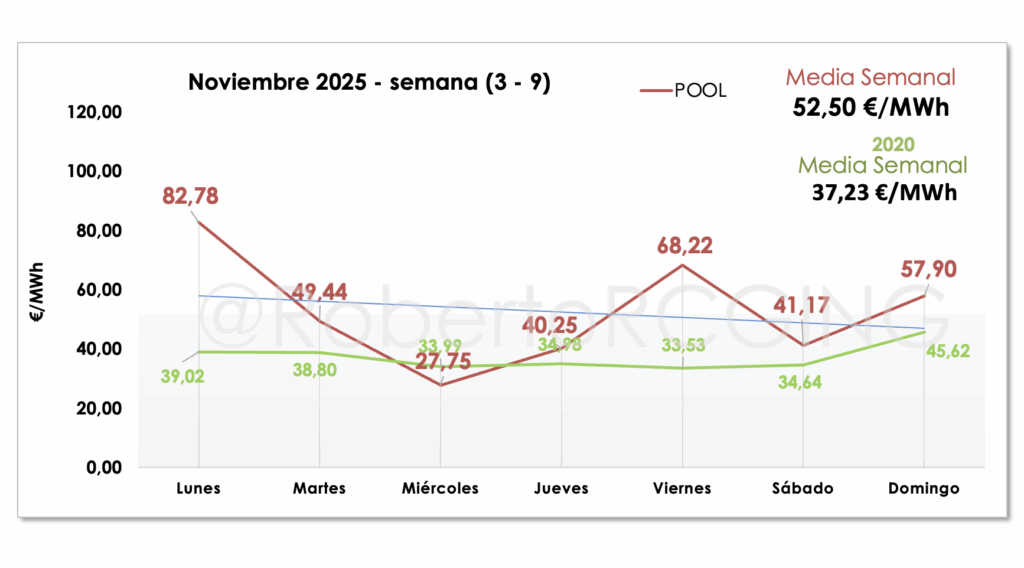
.POOL semana 45 (3–9 noviembre 2025): 𝐬𝐞𝐦𝐚𝐧𝐚 𝐜𝐨𝐧𝐭𝐞𝐧𝐢𝐝𝐚, 𝐩𝐞𝐫𝐨 𝐜𝐨𝐧 𝐠𝐢𝐫𝐨 𝐟𝐢𝐧𝐚𝐥
𝐋𝐚 𝐬𝐞𝐦𝐚𝐧𝐚 𝟒𝟓 𝐝𝐞𝐣𝐚 𝐮𝐧 𝐦𝐞𝐧𝐬𝐚𝐣𝐞 𝐜𝐥𝐚𝐫𝐨: 𝐥𝐚 𝐞𝐨́𝐥𝐢𝐜𝐚 𝐦𝐚𝐧𝐝𝐚, 𝐩𝐞𝐫𝐨 𝐥𝐨𝐬 𝐜𝐨𝐬𝐭𝐞𝐬 𝐟𝐮𝐞𝐫𝐚 𝐝𝐞𝐥 𝐏𝐎𝐎𝐋 𝐲 𝐥𝐚 𝐯𝐨𝐥𝐚𝐭𝐢𝐥𝐢𝐝𝐚𝐝 𝐞𝐧 𝐩𝐮𝐧𝐭𝐚𝐬 𝐚ú𝐧 𝐩𝐞𝐬𝐚𝐧.
Tres ideas fuerza para orientarse
- 𝐌𝐞𝐝𝐢𝐚 𝐬𝐞𝐦𝐚𝐧𝐚𝐥 𝟓𝟐,𝟓𝟎 €/MWh, por debajo de la guía anual 𝟔𝟒,𝟕𝟎 €/MWh. Frente a 2020, esta misma semana es +𝟒𝟏,𝟎𝟒% (de 𝟑𝟕,𝟐𝟑 a 𝟓𝟐,𝟓𝟎 €/MWh).
- Patrón eólico: caída fuerte hasta el miércoles y rebote viernes-domingo. Sábado 𝟒𝟏,𝟏𝟕 por debajo de su media anual (𝟓𝟑,𝟓𝟕); domingo 𝟓𝟕,𝟗𝟎 por encima de la suya (𝟒𝟓,𝟕𝟐).
- Señal de fondo: noviembre promedia 𝟓𝟎,𝟑𝟓 €/MWh (provisional), −𝟑𝟑,𝟓𝟔% respecto a octubre (𝟕𝟓,𝟕𝟖). Aun así, servicios de ajuste y coberturas pueden impedir que la factura baje al mismo ritmo.
1) “Noviembre 2025 – semana (3–9)”: lectura día a día
La curva diaria muestra un descenso acusado al inicio, con suelo en miércoles 𝟐𝟕,𝟕𝟓 €/MWh, y un giro posterior: jueves 𝟒𝟎,𝟐𝟓 → viernes 𝟔𝟖,𝟐𝟐 → sábado 𝟒𝟏,𝟏𝟕 → domingo 𝟓𝟕,𝟗𝟎. El promedio semanal queda en 𝟓𝟐,𝟓𝟎 €/MWh, frente a 𝟑𝟕,𝟐𝟑 €/MWh en 2020.
Interpretación operativa
- Lunes 𝟖𝟐,𝟕𝟖: inicio alto típico de jornada laboral con menor viento efectivo.
- Martes 𝟒𝟗,𝟒𝟒 y miércoles 𝟐𝟕,𝟕𝟓: máxima penetración renovable y alivio de demanda → casación barata.
- Jueves 𝟒𝟎,𝟐𝟓: transición.
- Viernes 𝟔𝟖,𝟐𝟐: repunte por menor eólica y rampas vespertinas.
- Sábado 𝟒𝟏,𝟏𝟕 / domingo 𝟓𝟕,𝟗𝟎: fin de semana irregular; el domingo recupera precio por menor FV y pico vespertino.
Para sectores sensibles (hostelería, restauración, primario): la ventana Mi–Ju ofreció la mejor oportunidad de consumo; el domingo volvió a encarecerse respecto a su media anual.
2) “Precio medio semanal POOL 2025”: dónde encaja esta semana
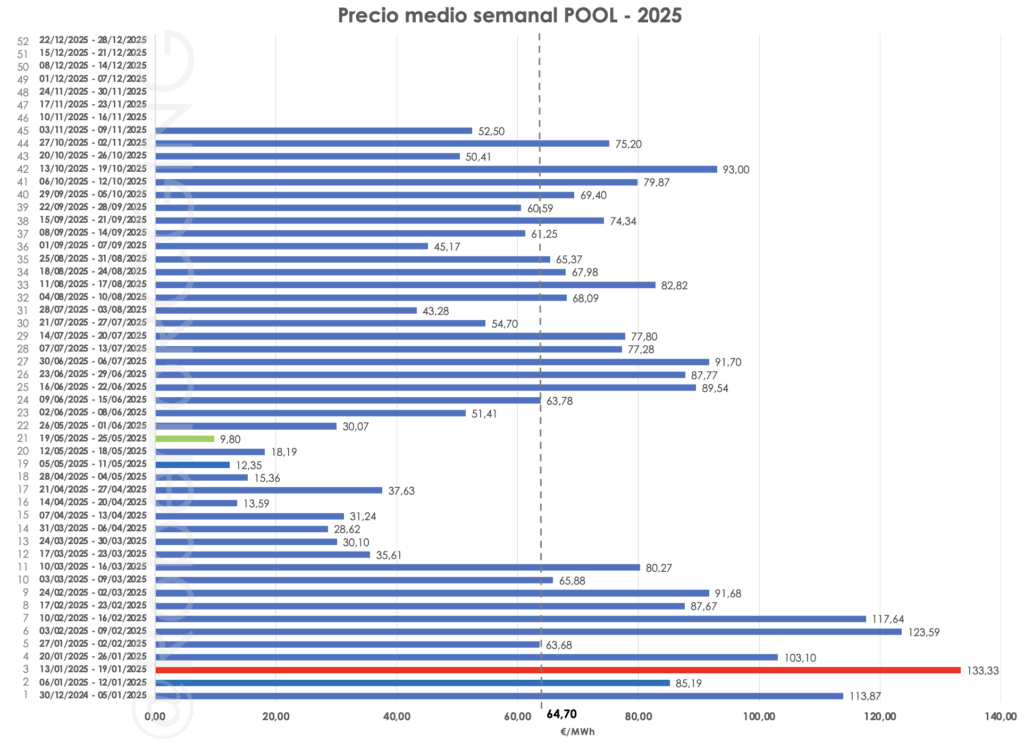
El panel de barras sitúa la semana 45 en 𝟓𝟐,𝟓𝟎 €/MWh, por debajo de la línea guía anual 𝟔𝟒,𝟕𝟎. Contrasta con:
- Semana 44: 𝟕𝟓,𝟐𝟎 €/MWh (arranque tenso y caída al cierre por el cambio horario de invierno).
- Semana 43: 𝟗𝟑,𝟎𝟎 €/MWh (pico de octubre).
Mensaje de fondo: tras el máximo de octubre, el mercado mayorista cede en noviembre, aunque sin una trayectoria lineal. La dispersión intersemanal sigue asociada a la variabilidad eólica y a huecos térmicos en puntas.
3) “Sábados del 2025”: el 8 de noviembre en contexto
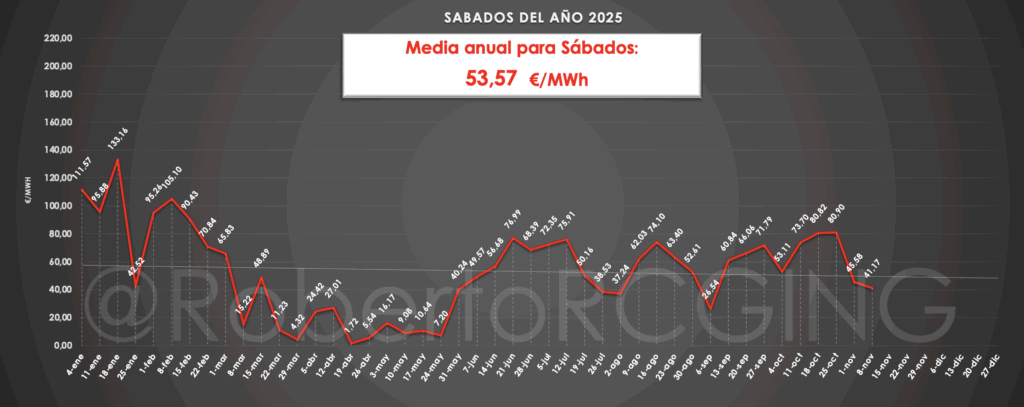
La serie anual marca media para sábados 𝟓𝟑,𝟓𝟕 €/MWh. Este sábado queda en 𝟒𝟏,𝟏𝟕 €/MWh, claramente por debajo.
Implicación: oportunidad para desplazar consumos no críticos a saturación matinal y primeras horas de la tarde. La señal es favorable para pymes con procesos flexibles y para hogares con tarifas dinámicas.
4) “Domingos del 2025”: un domingo más caro que su media
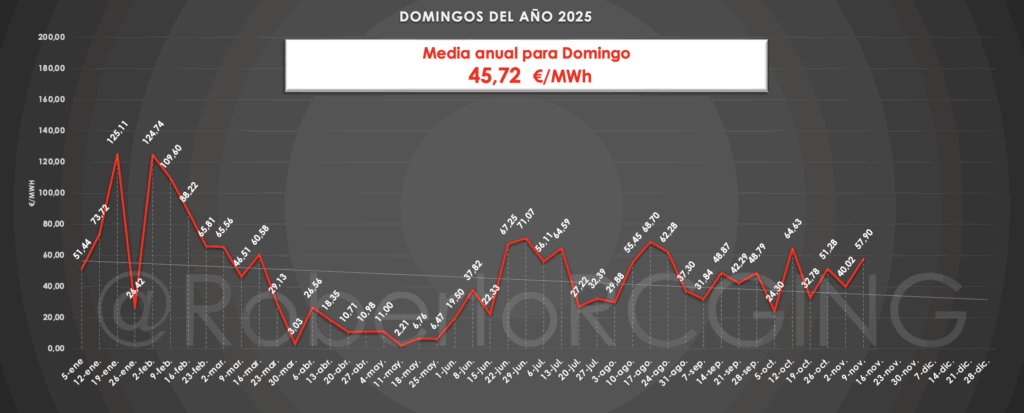
La media dominical del año es 𝟒𝟓,𝟕𝟐 €/MWh. El domingo 9-nov sube a 𝟓𝟕,𝟗𝟎 €/MWh.
Causas probables: menor fotovoltaica invernal, rampas de demanda al atardecer y menos viento que a mitad de semana. Consejo operativo: priorizar consumos en franjas valle del propio domingo o adelantar al sábado cuando el patrón lo permita.
5) “Precio medio mensual 2025 + futuros”
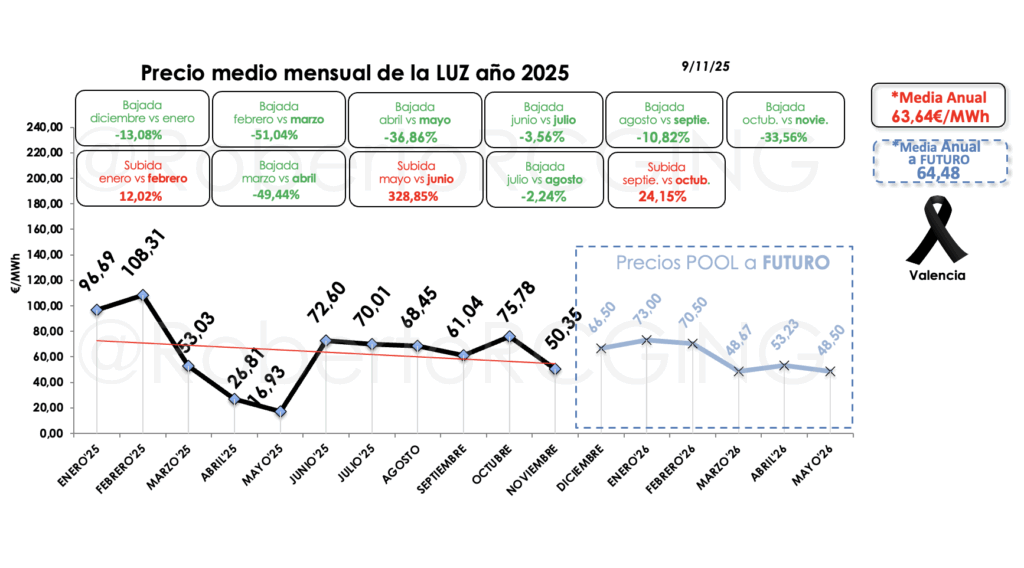
El panel mensual refleja que noviembre avanza con 𝟓𝟎,𝟑𝟓 €/MWh (a 9/11), frente a octubre 𝟕𝟓,𝟕𝟖. El recuadro de futuros POOL muestra cotas orientativas: 𝐝𝐢𝐜 𝟔𝟔,𝟓𝟎 · 𝐞𝐧𝐞 𝟕𝟑,𝟎𝟎 · 𝐟𝐞𝐛 𝟕𝟎,𝟓𝟎 · 𝐦𝐚𝐫 𝟒𝟖,𝟔𝟕 · 𝐚𝐛𝐫 𝟓𝟑,𝟐𝟑 · 𝐦𝐚𝐲 𝟒𝟖,𝟓𝟎 €/MWh.
Lectura: el mercado descuenta invierno más exigente (dic–feb altos) y primavera más benigna (mar–may más baja). Útil para coberturas, siempre recordando que incorporan prima de riesgo por incertidumbre en servicios de ajuste y disponibilidad de base.
Lo que no se ve en el precio horario: servicios de ajuste y riesgo de apagón
Aunque el precio semanal del POOL se ha moderado, la factura puede no bajar en la misma proporción. Razones:
- 𝐑𝐞𝐬𝐭𝐫𝐢𝐜𝐜𝐢𝐨𝐧𝐞𝐬 𝐭𝐞́𝐜𝐧𝐢𝐜𝐚𝐬 y 𝐫𝐞𝐬𝐞𝐫𝐯𝐚𝐬: coste de garantizar seguridad del sistema ante rampas y desvíos de previsión.
- 𝐁𝐚𝐥𝐚𝐧𝐜𝐞 y 𝐫𝐞𝐠𝐮𝐥𝐚𝐜𝐢𝐨́𝐧: activaciones puntuales cuando el viento o la FV no se comportan como previsto.
- 𝐆𝐞𝐬𝐭𝐢𝐨́𝐧 𝐝𝐞𝐥 𝐫𝐢𝐞𝐬𝐠𝐨 𝐝𝐞 𝐚𝐩𝐚𝐠𝐨́𝐧: eleva coberturas y decisiones de despacho conservadoras.
Para seguir estas señales conviene cruzar casación OMIE (precios horarios) con curvas y mix en ESIOS(generación/demanda) y vigilar futuros en OMIP (señal a plazo) —enlaces al final, una sola vez cada uno.
Ventajas e inconvenientes que deja la semana
Ventajas
- 𝐌𝐚𝐲𝐨𝐫 𝐩𝐞𝐧𝐞𝐭𝐫𝐚𝐜𝐢𝐨́𝐧 𝐞𝐨́𝐥𝐢𝐜𝐚 a mitad de semana, con mínimos en el entorno de 30 €/MWh.
- 𝐍𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝐜𝐨𝐧 𝐭𝐫𝐚𝐲𝐞𝐜𝐭𝐨𝐫𝐢𝐚 𝐛𝐚𝐣𝐢𝐬𝐭𝐚 frente a octubre, que reduce la presión media para hogares y pymes.
Inconvenientes
- 𝐁𝐫𝐮𝐬𝐜𝐚 𝐯𝐨𝐥𝐚𝐭𝐢𝐥𝐢𝐝𝐚𝐝: del 𝟐𝟕,𝟕𝟓 del miércoles al 𝟓𝟕,𝟗𝟎 del domingo en solo cuatro días.
- 𝐂𝐨𝐬𝐭𝐞𝐬 𝐝𝐞 𝐚𝐣𝐮𝐬𝐭𝐞 fuera del POOL que siguen trasladándose a peajes y cargos.
- 𝐂𝐮𝐞𝐬𝐭𝐢𝐨́𝐧 𝐬𝐢𝐬𝐭𝐞́𝐦𝐢𝐜𝐚: la gestión del riesgo de apagón mantiene prudencia en coberturas y reservas, encareciendo parte del sistema aunque el precio horario se abarate.
Retos inmediatos y pistas prácticas
- Pronósticos renovables más finos para reducir activaciones de ajuste.
- Flexibilidad de la demanda (gestión industrial, tarifas indexadas, almacenamiento doméstico) para acompañar los picos viernes-domingo.
- Transparencia en la comunicación de costes no POOL para que el usuario entienda por qué la factura no replica la bajada.
- Planificación de consumos: priorizar Mi–Ju cuando se prevea viento alto; evaluar coberturas para dic-feb si el riesgo operativo se mantiene.
Enlaces
- Series de demanda y generación: ESIOS
- Casación horaria: OMIE
- Futuros y coberturas: OMIP
- Así fue la semana 44: rcgingenieria.com/precio-pool-semana-44-2025/
- Más análisis: rcgingenieria.com/category/mercado-energetico/
Esta semana ya sin hora adicional (a diferencia de la anterior) confirma que el alivio de noviembre convive con picos puntuales cuando afloja el viento. El reto inmediato es capturar esas ventanas baratas sin perder de vista el coste de ajustes que, aunque no figura en el precio horario, sí aparece en el recibo.
.
#PrecioLuz #ATRAE #MercadoEléctrico #Autoconsumo #PanelFlexible