

06/09/2026
Septiembre arranca disparado
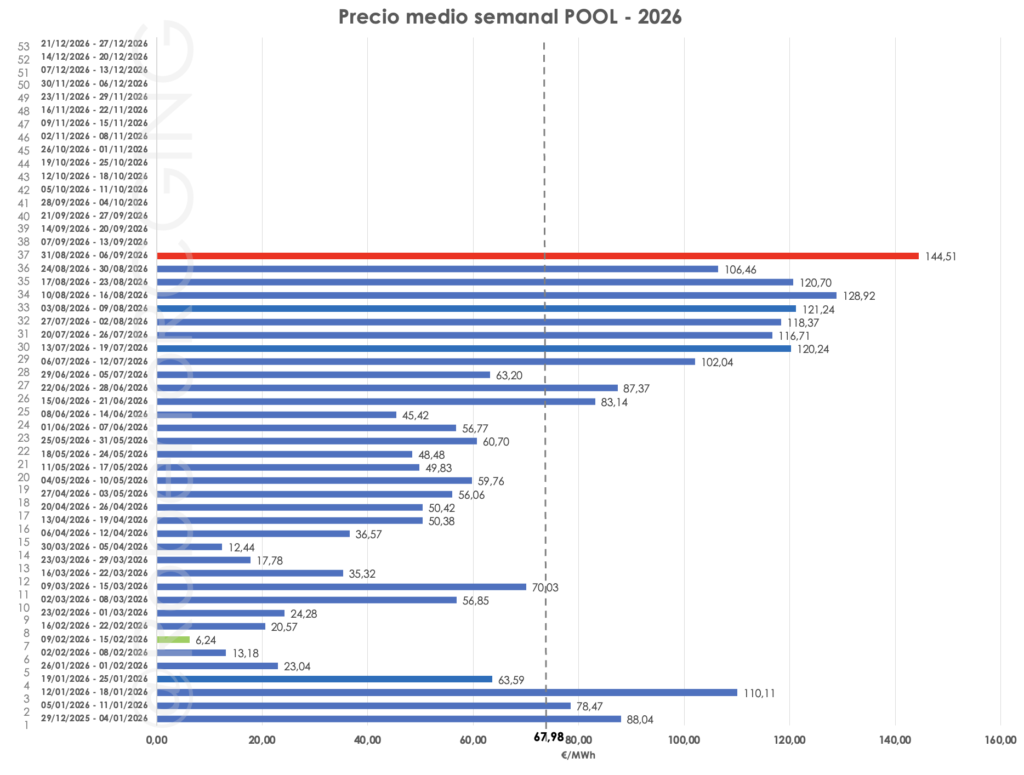
¿Qué está pasando con el precio de la LUZ? Terminamos una semana que vuelve a situar al mercado eléctrico español en niveles que hacía tiempo que no veíamos. La semana comprendida entre el 31 de agosto y el 6 de septiembre cierra con una media de 144,51 €/MWh. Es la semana más cara de todo 2026 y también supera cualquier semana completa de 2025, 2024 y 2023.
Para encontrar una semana más cara hay que remontarse a finales de 2022. Esto no significa que estemos repitiendo la crisis energética de aquel año, pero sí que el mercado vuelve a enviar señales de tensión muy claras. El gas, el CO₂, la menor aportación eólica y la mayor necesidad de ciclos combinados están pesando mucho en el precio final.
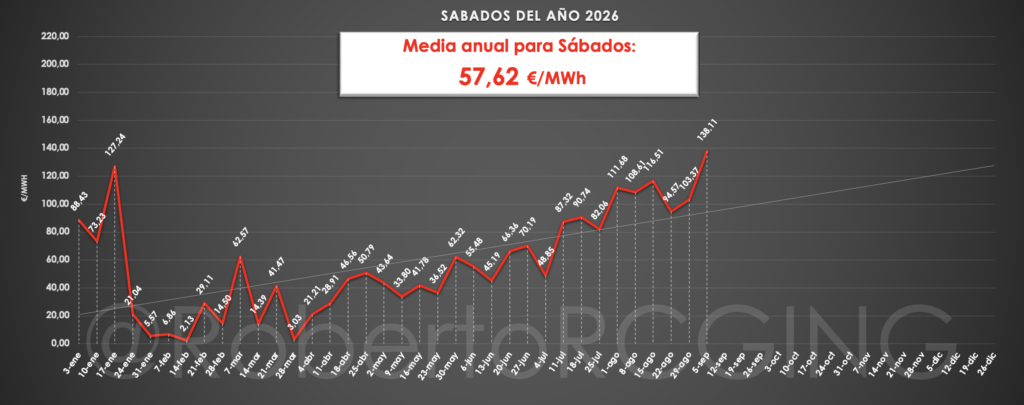
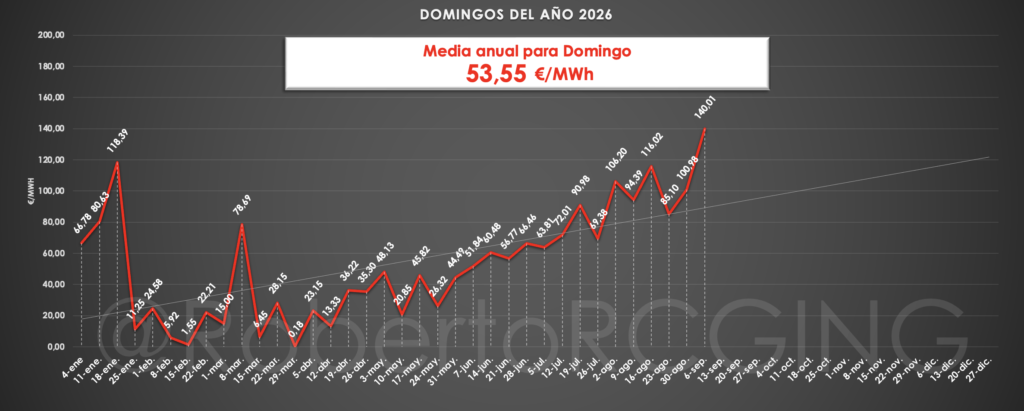
El fin de semana tampoco ha servido para aliviar la situación. El sábado 5 de septiembre cerró con una media de 138,11 €/MWh y tuvo 6 horas por encima de los 200 €/MWh. El domingo 6 alcanzó los 140,01 €/MWh y acumuló 9 horas por encima de los 200 €/MWh, algo especialmente llamativo para una jornada de menor demanda.
Si ampliamos el análisis a los seis primeros días de septiembre, el dato es todavía más contundente. De las 144 horastranscurridas, 41 horas han estado por encima de los 200 €/MWh. Es decir, casi tres de cada diez horas del mes han superado ese nivel. Ya no podemos hablar de unos pocos picos aislados.
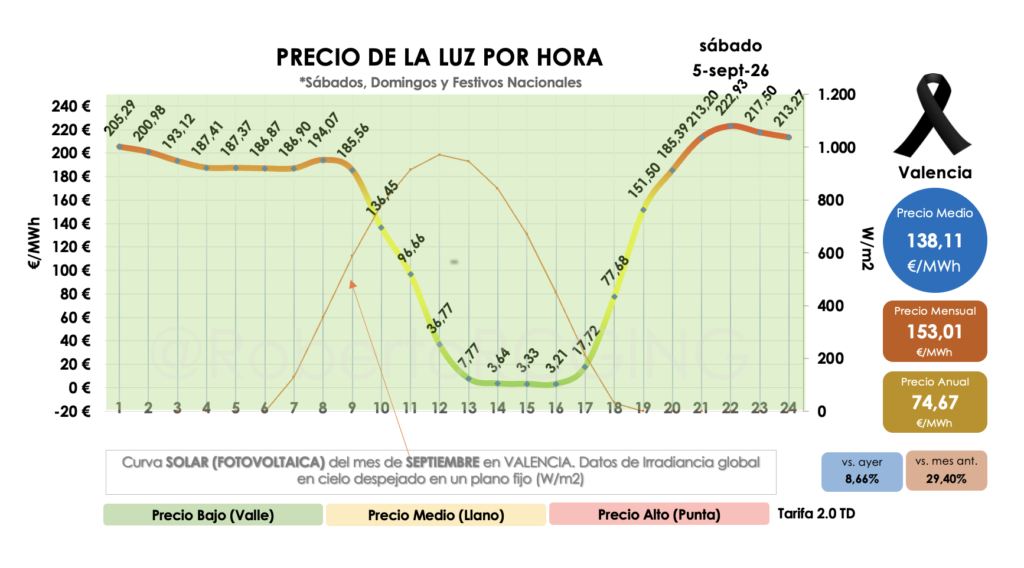
El domingo es probablemente el mejor ejemplo de la enorme volatilidad del mercado actual. Durante las horas centrales del día, con máxima producción fotovoltaica, los precios caen prácticamente a cero. Sin embargo, unas horas después, cuando desaparece el sol, el mercado supera ampliamente los 200 €/MWh y llega a rozar los 250 €/MWh.
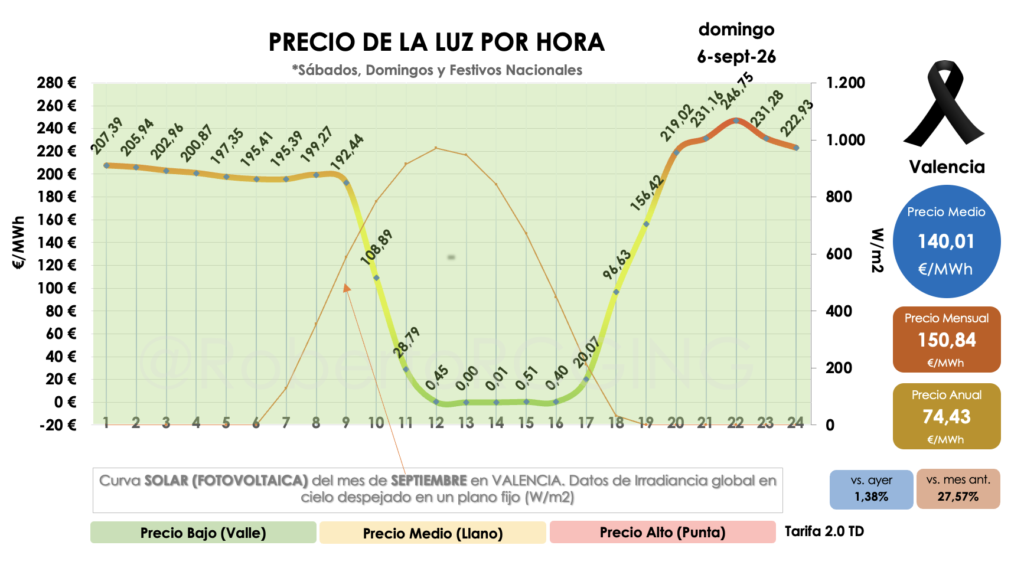
La fotovoltaica, por tanto, no está fallando. Al contrario, está hundiendo el precio durante las horas solares. El problema aparece cuando esa generación desaparece y el sistema necesita otras tecnologías para cubrir la demanda. Ahí es donde cobran protagonismo la eólica, la hidráulica y, cuando no son suficientes, los ciclos combinados de gas.
La eólica está teniendo estos días una aportación claramente inferior a la de otros años, mientras que la hidráulica parte de una situación muy favorable. El último Boletín Hidrológico Peninsular sitúa las reservas en 35.875 hm³, equivalentes al 64,01% de la capacidad total. En la misma semana de 2025 estaban al 59,3% y la media de los últimos diez años es del 48,3%.
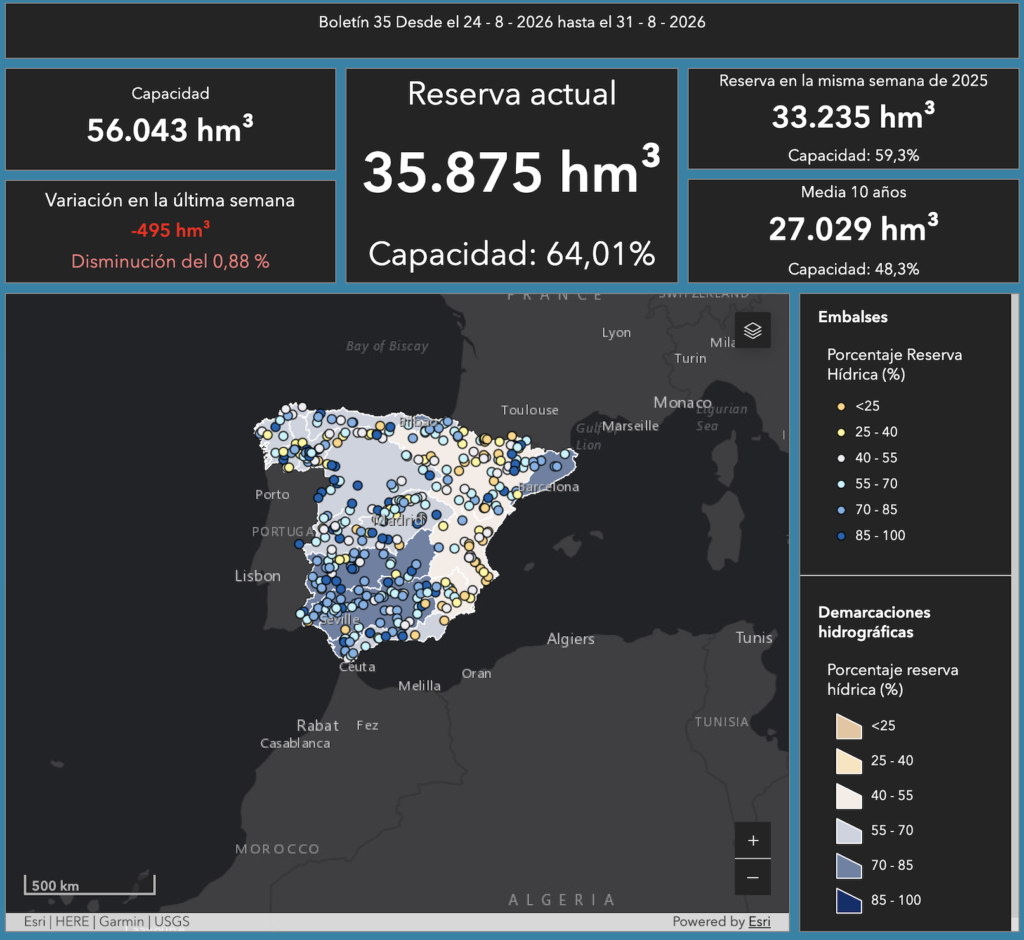
Tener mucha agua disponible es una ventaja importante porque la hidráulica es una tecnología renovable y gestionable. Puede aportar energía precisamente cuando disminuyen el viento o la producción solar. Ahora bien, disponer de reservas elevadas no significa que toda esa energía vaya a utilizarse inmediatamente, porque el agua embalsada también tiene valor futuro.
El otro gran factor es el gas. Cuando necesitamos utilizar más ciclos combinados, el coste del combustible pasa directamente a ser una referencia importante para el mercado eléctrico. Además, esas centrales también soportan el coste de los derechos de emisión de CO₂. Gas caro, CO₂ caro y mayor utilización de ciclos combinados acaban presionando al alza el POOL.
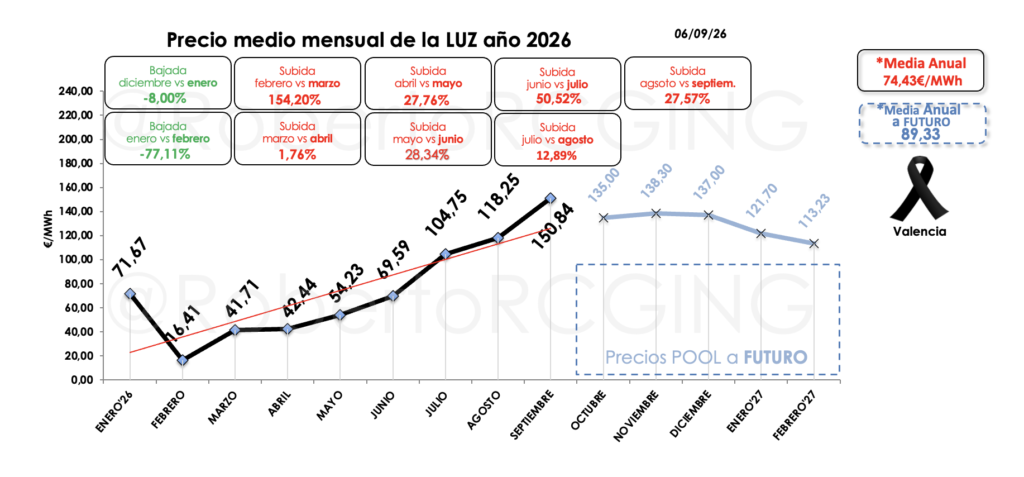
El comienzo de septiembre confirma esa tensión. Después de los seis primeros días, el precio medio mensual se sitúa en 150,84 €/MWh, frente a los 118,25 €/MWh de agosto. La diferencia es considerable y vuelve a mostrar la enorme volatilidad que estamos viendo en 2026.
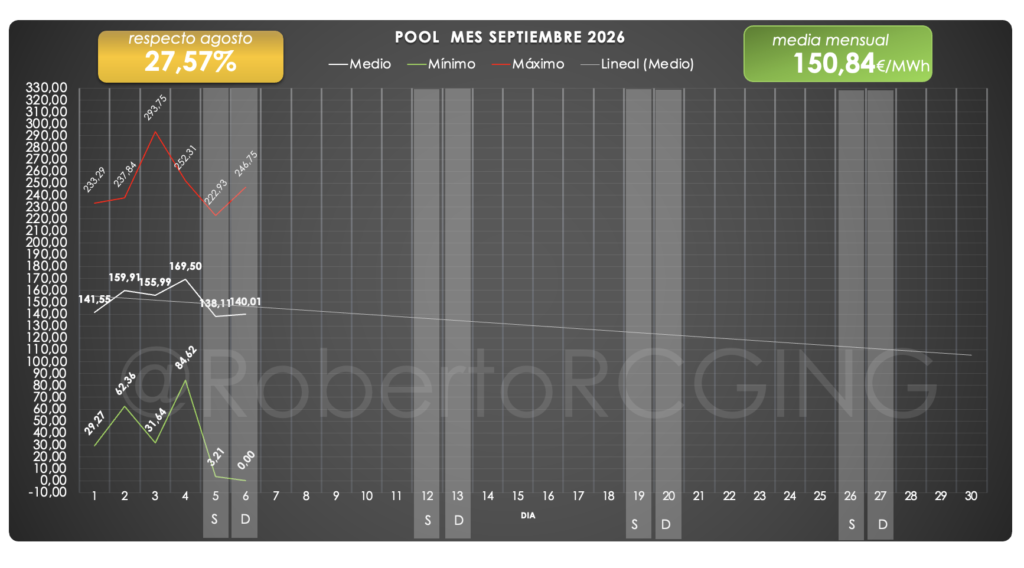
La comparación anual es todavía más llamativa. Febrero cerró con una media de apenas 16,41 €/MWh, mientras que septiembre arranca por encima de 150 €/MWh. En apenas unos meses hemos pasado de precios extraordinariamente bajos a niveles que obligan a volver la vista hacia 2022.
El verdadero debate energético, por tanto, ya no puede reducirse únicamente a instalar más renovables. Necesitamos generación renovable, sí, pero también almacenamiento, bombeo, baterías, redes e interconexiones. El sistema tiene que ser capaz de trasladar parte de la energía barata de las horas solares hacia las horas en las que realmente hace falta.
Porque tener electricidad prácticamente a 0 €/MWh al mediodía y superar los 200 €/MWh esa misma noche no es una anomalía menor. Es una señal muy clara de cómo está cambiando el mercado eléctrico. Y septiembre acaba de empezar con 41 horas por encima de los 200 €/MWh.
.