

15/10/2026
Roberto Cavero García · Ingeniero, Profesor y Divulgador energético
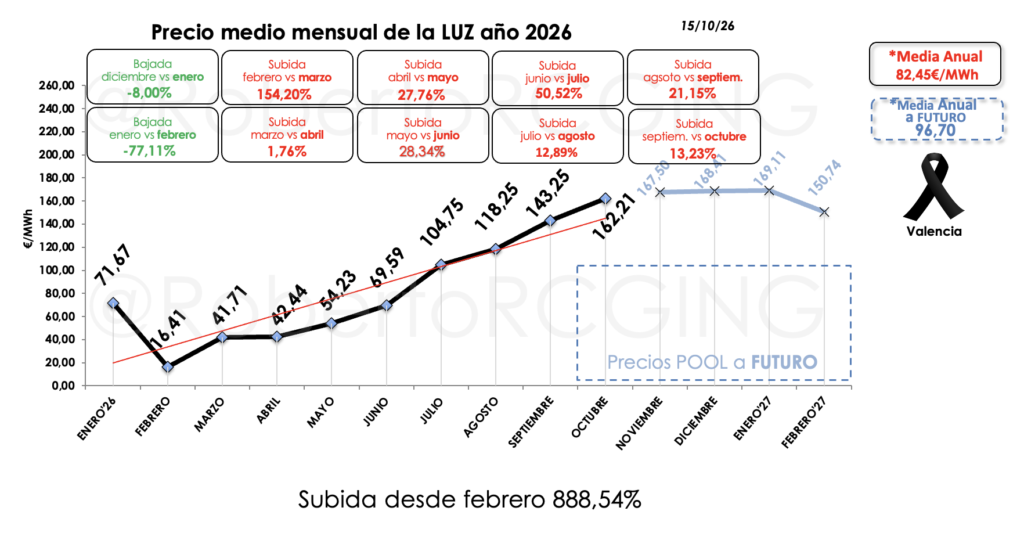
El precio de la luz en octubre de 2026 llega a mitad de mes con una media de 162,21 €/MWh en el mercado mayorista (POOL). Es un 13,23 % más que septiembre y la media mensual más alta desde junio de 2022. En los mismos quince días de octubre de 2025 el POOL estaba en 81,53 €/MWh: el precio se ha duplicado en un año.
No es un mal dato aislado. El POOL lleva subiendo desde febrero, el gas cotiza por encima de 86 €/MWh, el estrecho de Ormuz vuelve a estar en el centro de la tensión y el 1 de enero de 2027 entra en vigor el veto al gas natural licuado ruso de los contratos a largo plazo. Repaso los números de estos quince días, el mix de generación y lo que anticipan los futuros.
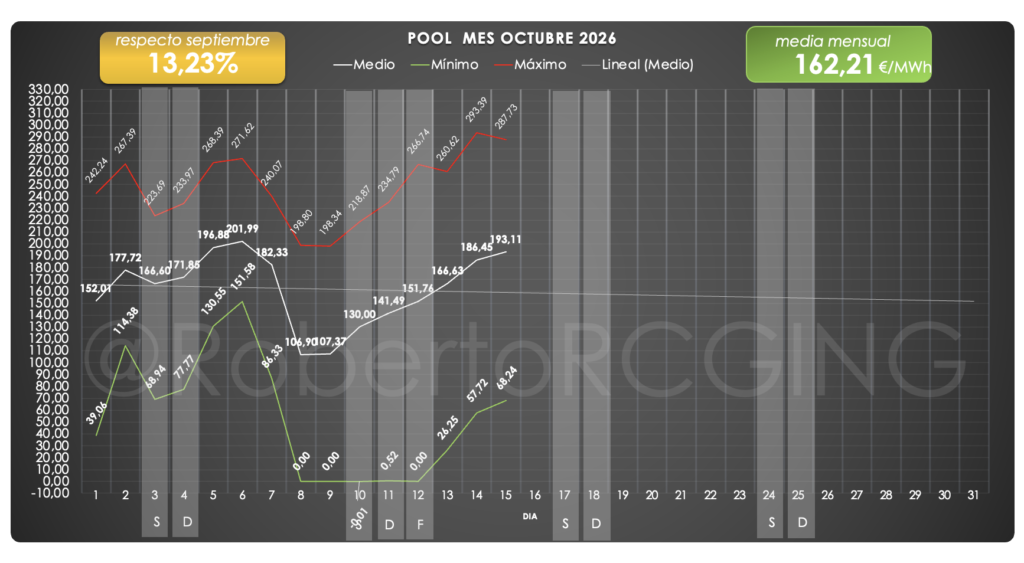
Precio de la luz octubre 2026, día a día: tres fases en quince días
La quincena tiene tres tramos muy claros.
- Del 1 al 7, precios altísimos. Todos los días por encima de 150 €/MWh. El martes 6 cierra en 201,99 €/MWh, el día más caro de 2026, y ni su hora más barata baja de 151,58 €/MWh.
- Del 8 al 12, el respiro. La media cae a 106,90 €/MWh el día 8 y 107,37 €/MWh el 9. Los mínimos se van a 0 (cero) los días 8, 9 y 12, y el sábado 10 aparece la única hora negativa: −0,01 €/MWh a las 16 h.
- Del 13 al 15, de nuevo arriba. 166,63 el martes 13, 186,45 el 14 y 193,11 €/MWh el jueves 15. El día 14 marca la hora más cara del mes: 293,39 €/MWh a las 21 h.
Si miro las 360 horas de la quincena, 287 superan los 100 €/MWh (79,7 %) y 125 superan los 200 €/MWh (34,7 %). Solo 15 horas quedan a 0 (cero) o por debajo.
La diferencia entre el día y la noche lo resume todo. Entre las 13 y las 16 h, con la fotovoltaica a pleno rendimiento, el POOL medio es de 61,34 €/MWh. Entre las 20 y las 23 h sube a 228,97 €/MWh: casi cuatro veces más. En cuanto se va el sol, la luz se paga muy cara.
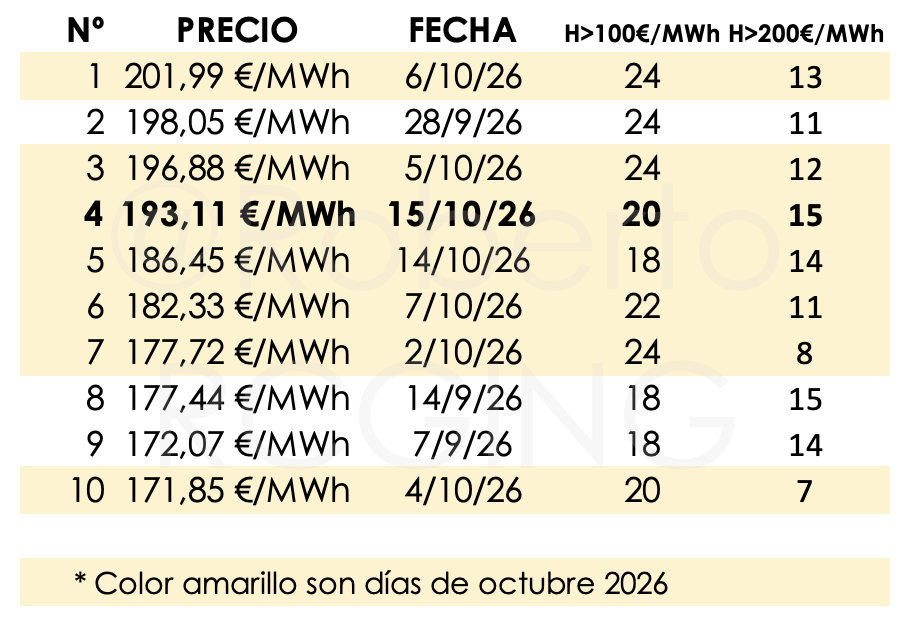
Siete de los diez días más caros de 2026 son de octubre
Hace dos semanas, nueve de los diez días más caros del año eran de septiembre. Hoy octubre ya ocupa siete puestos del TOP10, y solo quedan tres días de septiembre (28, 14 y 7).
- El número 1 es el 6 de octubre, con 201,99 €/MWh, 24 horas por encima de 100 €/MWh y 13 por encima de 200 €/MWh.
- El jueves 15 de octubre entra cuarto, con 193,11 €/MWh. Tiene 20 horas por encima de 100 €/MWh y 15 por encima de 200 €/MWh, la cifra más alta del ranking, empatada con el 14 de septiembre.
- Cuatro días del TOP10 tienen sus 24 horas por encima de 100 €/MWh: 6/10, 28/9, 5/10 y 2/10.
Primera quincena de octubre: la segunda más cara desde 1998
Comparando solo los días 1 a 15 de octubre de cada año desde 1998, 2026 es la segunda más cara de la serie. Solo la supera 2021.
| Días 1–15 de octubre | POOL medio (€/MWh) |
| 2021 | 202,77 |
| 2026 | 162,21 |
| 2022 | 145,69 |
| 2023 | 114,03 |
| 2025 | 81,53 |
Frente a la misma quincena de 2025, la subida es del 98,96 %. Frente a octubre completo de 2025 (75,78 €/MWh), del 114,05 %.
En medias mensuales, los 162,21 €/MWh de octubre solo quedan por debajo de los meses de la crisis de 2021–2022. El último mes más caro fue junio de 2022, con 169,63 €/MWh, y entonces el POOL estaba limitado por la excepción ibérica (el «tope al gas»). Hay que recordar que octubre aún no ha terminado: es una media parcial.
La tendencia del año tampoco deja dudas. Desde febrero (16,41 €/MWh) el POOL ha subido ocho meses seguidoshasta los 162,21 €/MWh: un 888,54 % más. Y ya son cuatro meses consecutivos por encima de 100 €/MWh. La media de 2026 se sitúa en 82,45 €/MWh, por encima de 2024 (62,89) y 2025 (65,52).
[GRÁFICO 1 aquí: precio medio mensual 2020–2026. Alt: «Precio medio mensual del POOL de 2020 a 2026, octubre 2026 en 162,21 €/MWh»]
Mix de generación: no se quema más gas, se paga más caro
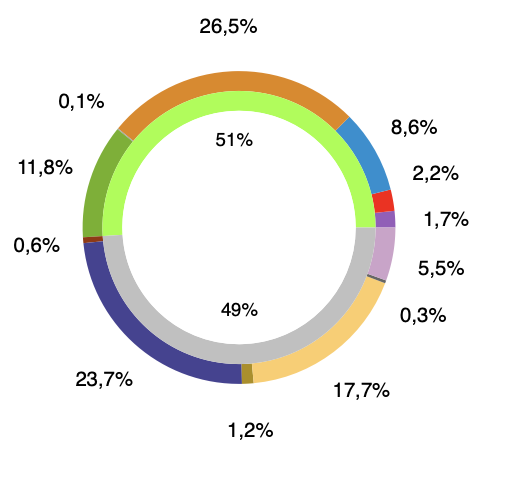
El balance diario de Red Eléctrica del 1 al 13 de octubre (8.790 GWh generados en la península, sin autoconsumo) deja este reparto:
| Tecnología | GWh (1–13 oct) | % generación | vs. mismo periodo 2025 |
| Nuclear | 2.080 | 23,7 % | +26,0 % |
| Solar fotovoltaica | 1.991 | 22,7 % | +4,0 % |
| Ciclo combinado | 1.696 | 19,3 % | −6,0 % |
| Eólica | 1.394 | 15,9 % | −6,6 % |
| Hidráulica | 750 | 8,5 % | −4,9 % |
| Cogeneración | 468 | 5,3 % | −20,2 % |
La renovable aporta 4.406 GWh, el 50,1 %. Y aquí está el dato que más me interesa: los ciclos combinados producen un 6 % menos que en octubre de 2025, y aun así el POOL está al doble. El problema no es que se queme más gas. Es que el gas que marca el precio en las horas sin sol es mucho más caro.
Dos días lo explican bien:
- Martes 6 de octubre (201,99 €/MWh): ciclos combinados 205 GWh (29,0 % de la generación) y eólica 91 GWh (12,9 %). Renovable, 40,0 %.
- Viernes 9 de octubre (107,37 €/MWh): ciclos combinados 78 GWh (11,6 %) y eólica 178 GWh (26,4 %). Renovable, 60,4 %.
Con viento, el gas entra menos horas y el precio cae casi a la mitad. Sin viento, los ciclos combinados cubren la tarde y la noche y su coste pasa al POOL. No es una relación automática hora a hora, pero el patrón de la quincena es claro.
El agua tampoco ayuda: las reservas hidráulicas están al 50,6 % de su capacidad energética (datos a 6 de octubre), frente al 55,1 % de hace un año. La hidráulica de lo que va de 2026 produce un 8,6 % menos que en 2025.
Gas natural: 86 €/MWh y el veto al GNL ruso del 1 de enero de 2027
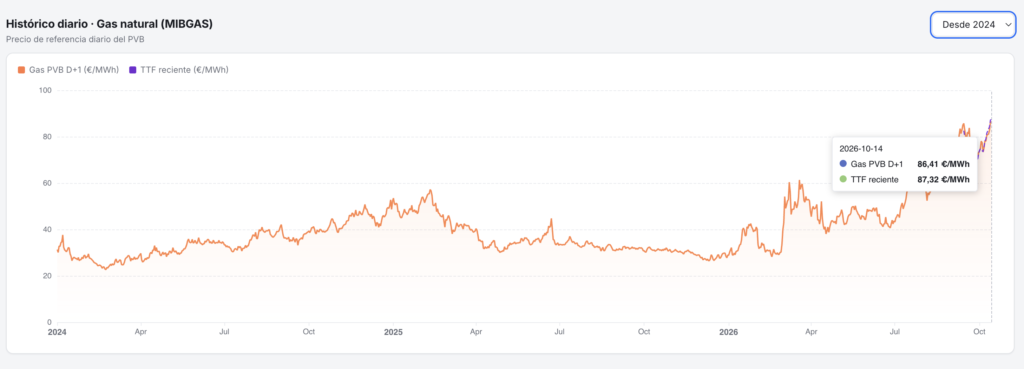
En el mercado ibérico del gas (MIBGAS), el producto diario con entrega el 14 de octubre cerró en 86,30 €/MWh(sesión del 13/10). A finales de septiembre de 2025 ese mismo producto se movía entre 31,49 y 32,14 €/MWh. El gas está a 2,7 veces el precio de hace un año. Y desde el 29 de septiembre (74,87 €/MWh) ha subido otro 15 %.
La curva a futuro no ofrece alivio para el invierno (MIBGAS, sesión del 13/10):
| Producto MIBGAS | €/MWh |
| Noviembre 2026 | 86,08 |
| Diciembre 2026 | 86,05 |
| Enero 2027 | 86,00 |
| 1.er trimestre 2027 | 84,78 |
| Año 2027 | 67,68 |
| Año 2028 | 42,25 |
El 1 de enero de 2027 añade un riesgo concreto. Ese día entra en vigor en la UE la prohibición de importar GNL ruso con contratos a largo plazo; los de corto plazo ya están prohibidos desde el 25 de abril de 2026 y el gas ruso por gasoducto se corta en otoño de 2027. España depende de ese gas más de lo que parece: en el primer semestre de 2026 importó 37.172 GWh de gas ruso, un 42 % más que un año antes, en buena parte de Yamal LNG con contratos a largo plazo (El Periódico de la Ingeniería). Según Kpler, citado por el Financial Times, España fue el tercer comprador de GNL de Yamal en la UE en ese semestre, con 2,7 millones de toneladas (Moncloa.com).
Esos barcos habrá que sustituirlos en pleno invierno, compitiendo con el resto de Europa y de Asia por cargamentos de GNL en un mercado ya tensionado por Ormuz. La normativa europea permite suspender temporalmente el veto si un Estado declara una emergencia de suministro, pero hoy nadie puede dar por hecho que eso vaya a ocurrir.
Geopolítica: Ormuz vuelve a encender el mercado
La guerra entre Estados Unidos, Israel e Irán empezó el 28 de febrero de 2026, e Irán cerró de facto el estrecho de Ormuz. Por ese paso circulaba antes del conflicto en torno a una quinta parte del petróleo mundial, y según la Agencia Internacional de la Energía, el GNL que lo cruzó en 2025 rondó el 20 % del comercio mundial de gas licuado.
Durante el verano hubo negociaciones y el tráfico se fue recuperando. Octubre ha cambiado el tono:
- La Guardia Revolucionaria iraní se atribuyó el ataque a un tercer superpetrolero en dos días el 12 de octubre (Infobae).
- Desde principios de mes se contabilizan al menos 18 ataques contra barcos en Ormuz o sus alrededores (Democracy Now, 13/10).
- Irán dice que su respuesta contra los buques que considere infractores ya no se limitará a Ormuz, y Estados Unidos mantiene el bloqueo naval sobre los puertos iraníes.
De momento los flujos de crudo no muestran una caída clara: Vitol cifraba el 6 de octubre en 12 millones de barriles diarios el crudo que sale por el estrecho. Pero el mercado no cotiza solo lo que pasa, cotiza el riesgo. Y el gas europeo lo refleja: el TTF de Ámsterdam rozó los 76 €/MWh el 5 de octubre con los flujos de Ormuz como principal foco de atención (Soldionline/ANSA).
Carburantes: más caros que hace un año, incluso con 20 céntimos de rebaja
El martes 13 de octubre el gasóleo se pagaba de media a 1,887 €/litro y la gasolina a 1,787 €/litro, según el histórico del Ministerio para la Transición Ecológica recogido por EFE (Infobae, 14/10). Llenar un depósito de 55 litros cuesta 103,78 € con gasóleo y 98,28 € con gasolina.
Esos precios ya incluyen 20 céntimos por litro de rebaja en el impuesto de hidrocarburos desde el 1 de octubre. Sin esa ayuda, el gasóleo estaría por encima de 2 €/litro. Aun así, el IPC de septiembre recoge subidas del 34 % en el gasóleo y del 27,5 % en la gasolina frente a hace un año. Como esa subida ha superado el umbral del 15 % que fija el decreto, la rebaja de 20 céntimos se mantendrá también en noviembre.
España sigue estando por debajo de la media europea (2,135 €/l el gasóleo y 2,009 €/l la gasolina en la UE), pero eso es poco consuelo para un transportista o un agricultor. El gasóleo es un coste directo en el transporte de mercancías y acaba trasladándose a lo que compramos.
Futuros: el invierno cotiza por encima de 150 €/MWh
Los precios a futuro del POOL para los próximos meses se sitúan así:
| Contrato | Futuro (€/MWh) | Futuro a 29/9 (€/MWh) |
| Noviembre 2026 | 167,50 | 143,80 |
| Diciembre 2026 | 168,41 | 145,27 |
| Enero 2027 | 169,11 | 146,33 |
| Febrero 2027 | 150,74 | 103,44 |
La segunda columna son los futuros que publiqué en el balance de septiembre. En dos semanas, noviembre ha subido 23,70 €/MWh y febrero, 47,30 €/MWh. El mercado ha corregido al alza todo el invierno.
Si se cumpliesen los futuros de noviembre y diciembre, 2026 cerraría en 96,70 €/MWh, por encima de 2023 (87,43 €/MWh). Sería la tercera media anual más alta desde 1998, solo por detrás de 2022 (167,65) y 2021 (111,39).
Los futuros no son una predicción. Son el precio al que hoy se negocia la energía para esos meses y cambian cada día. Puedes consultarlos en OMIP y seguir el detalle en mi sección de precio de la luz a futuro.
Por qué se disparan a la vez la factura de la luz y la del gas
Conviene ser precisos: el POOL no es la factura. Una factura de luz tiene cuatro bloques distintos:
- Energía en el mercado mayorista (el POOL), que es lo que se ha duplicado.
- Peajes y cargos, regulados, que no dependen del POOL.
- Impuestos: Impuesto Especial sobre la Electricidad e IVA, que hoy está en el 21 %.
- Margen de la comercializadora.
Quien nota el POOL directamente cada mes es quien tiene el PVPC o una tarifa indexada. Los contratos a precio fijo están protegidos de momento, pero sus renovaciones se negociarán con estos futuros sobre la mesa.
En el gas, la subida ya está en el BOE. La tarifa regulada (TUR) cambió el 1 de octubre: en la TUR.2, la de un hogar con calefacción de gas, el término variable sin impuestos pasa de 4,119908 a 5,042762 céntimos/kWh, un 22,4 % más que en julio (papernest, con datos del BOE). El Gobierno limitó al 35 % la subida del coste de la materia prima; sin ese tope, el Ministerio calcula que la TUR habría subido más de un 45 %.
Todo empuja en la misma dirección: gas caro, POOL caro en las horas sin sol, carburantes caros y un riesgo de suministro que se concreta el 1 de enero. Para las empresas, luz y gas caros a la vez son un golpe directo a la competitividad. Un coste energético sostenido a estos niveles añade presión a los costes de familias y empresas.
Medidas del Gobierno: llegan tarde, condicionadas o aplazadas
El problema no es de octubre. El POOL supera los 100 €/MWh de media desde julio (104,75), y en agosto (118,25) y septiembre (143,25) siguió subiendo. Mientras tanto, la factura de la luz no ha tenido ninguna rebaja fiscal efectiva desde el 1 de junio.
Esta es la secuencia:
- 22 de marzo – 31 de mayo: IVA de la luz al 10 % (Real Decreto-ley 7/2026). El 1 de junio volvió al 21 % por la cláusula de revisión automática.
- Verano: el Real Decreto-ley 18/2026 condicionó la rebaja de agosto y septiembre a que el IPC eléctrico subiera más de un 15 %. Según la OCU, no llegó a aplicarse (OCU).
- 30 de septiembre: el Real Decreto-ley 25/2026 mantiene la rebaja de 20 céntimos en carburantes, limita la subida de la TUR del gas y vuelve a condicionar el IVA de la luz al 10 % y el Impuesto Eléctrico al 0,5 % para noviembre y diciembre al dato del IPC (Ministerio de Hacienda).
Tres matices importantes. Primero, octubre se factura con el IVA de la luz al 21 %, en el mes más caro desde 2022. Segundo, la rebaja de noviembre depende del IPC definitivo de septiembre que publica el INE, no del POOL. Tercero, el tope de la TUR del gas no es un ahorro: es un aplazamiento. La parte no repercutida se recuperará en las próximas revisiones, y en enero de 2027 el coste de la materia prima podrá subir otro 15 %.
No se puede decir que no se haya hecho nada: hay rebajas en carburantes, bono social reforzado y un tope al gas regulado. Pero en la luz, que es donde está el problema desde el verano, el consumidor no tiene ninguna rebaja fiscal desde junio, con el POOL por encima de 100 €/MWh desde julio.
Conclusión
El precio de la luz en octubre de 2026 cierra su primera quincena en 162,21 €/MWh: el doble que hace un año, la segunda primera quincena de octubre más cara desde 1998 y la media mensual más alta desde junio de 2022. El mix muestra que no se quema más gas que en 2025, pero el gas cuesta 2,7 veces más y marca el precio en cuanto se va el sol. Con Ormuz otra vez en tensión, el veto al GNL ruso a la vuelta de la esquina y futuros por encima de 150 €/MWh hasta febrero, lo prudente es prepararse para un invierno caro en la luz y en el gas.
Comparar con cómo terminó septiembre de 2026 y con cómo fue octubre de 2025 ayuda a ver la distancia recorrida en un año.
Fuentes: OMIE (precios del POOL), Red Eléctrica y eSios (sistema eléctrico), MIBGAS (gas), OMIP (futuros), Ministerio para la Transición Ecológica vía EFE (carburantes), BOE y Ministerio de Hacienda (medidas) y series históricas propias desde 1998.