

09/09/2025
👇👇Al pie de la página tienes las imágenes del artículo.👇👇
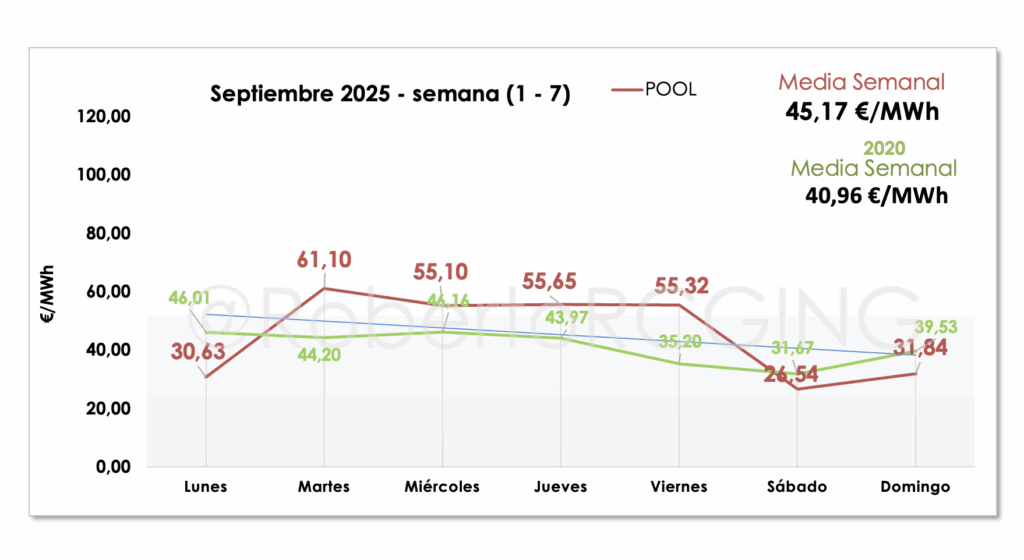
¿45,17 €/MWh en la primera semana de septiembre: vuelta a la normalidad o espejismo?
Tres ideas para tomar posiciones:
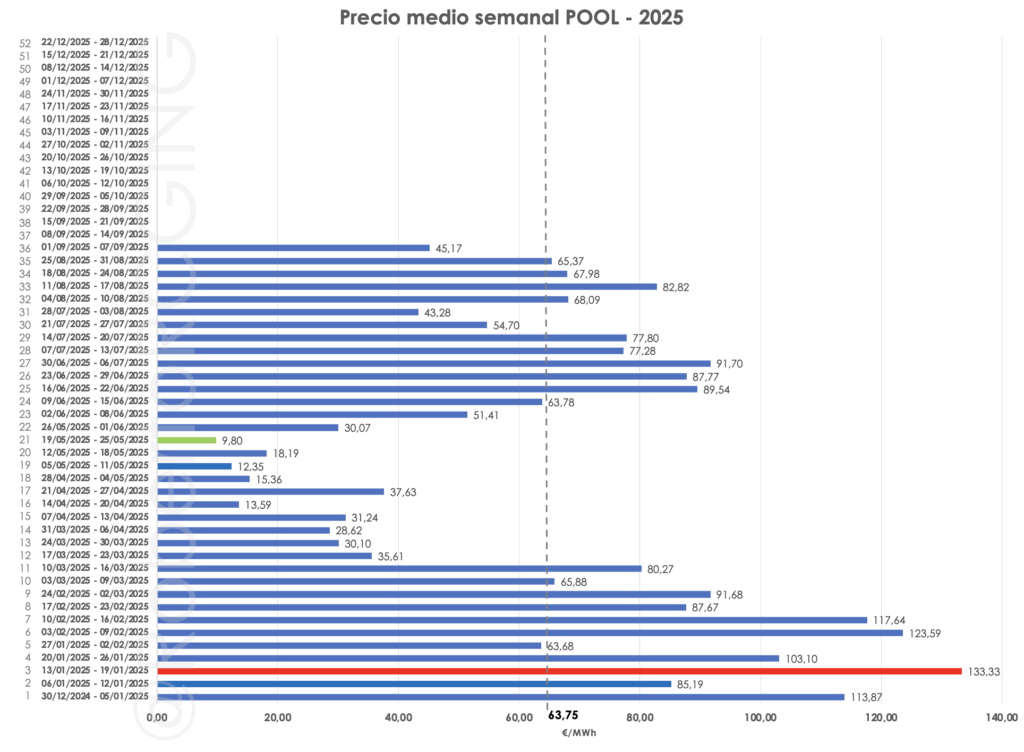
(1) el precio pool semana 1-7 septiembre 2025 cierra en 45,17 €/MWh, muy por debajo de la media anual (63,75 €/MWh, −29%).
(2) el patrón “dos mercados” se acentúa: martes-viernes en zona 56–57 €/MWh frente a fin de semana alrededor de 29 €/MWh (-49%).
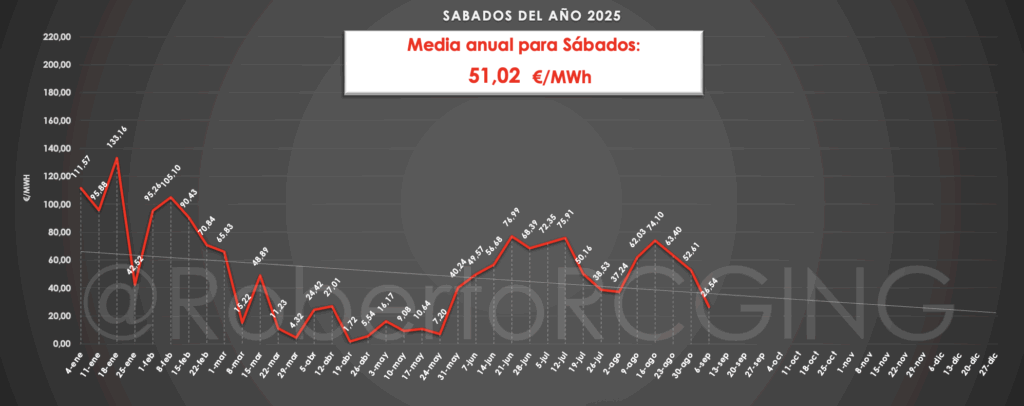
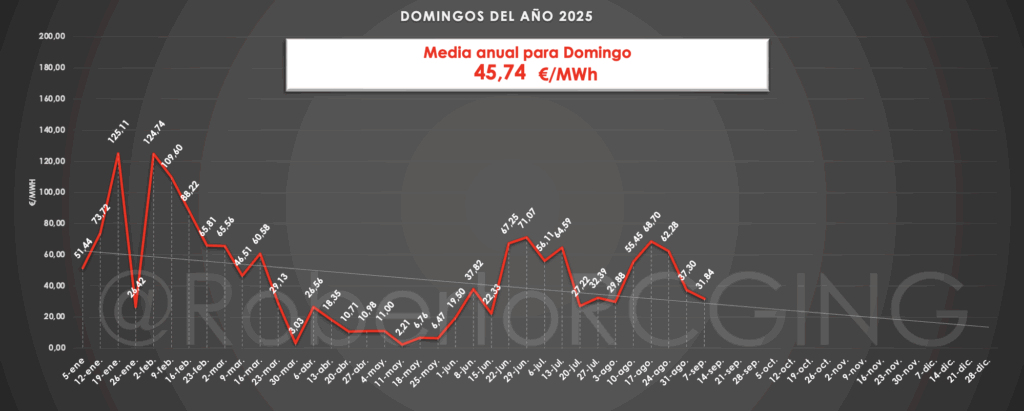
(3) los días 6 y 7 caen muy por debajo de sus medias del año: sábado 26,54 €/MWh (-48% vs media de sábados 51,02) y domingo 31,84 €/MWh (-30% vs media de domingos 45,74).
Datos que mandan
- Secuencia diaria del pool: L 30,63 → M 61,10 → X 55,10 → J 55,65 → V 55,32 → S 26,54 → D 31,84€/MWh.
- La media semanal 45,17 €/MWh queda apenas un 10% por encima del nivel comparable de 2020 (40,96 €/MWh), radiografiando un escenario cercano a los precios “pre-crisis gas”.
- En el año, la semana 36 se posiciona en el tramo bajo del ranking 2025, claramente por debajo de la referencia anual 63,75 €/MWh.
Fin de semana 6–7: radiografía rápida
- Sábado 6: 26,54 €/MWh. Es un sábado un 48% más barato que la media de sábados 2025 (51,02).
.
- Domingo 7: 31,84 €/MWh. Un 30% por debajo de la media de domingos (45,74).
.
- Resultado: fines de semana con señales de exceso de oferta relativa frente a la demanda, coherentes con el patrón de 2025. Para atribuir causas concretas (viento, solar, intercambios, gas, CO₂) hay que mirar los flujos horarios en ESIOS y los cierres spot en OMIE.
Retos y preguntas incómodas
- Volatilidad útil, pero asimétrica. El “barato de fin de semana” favorece a PVPC e indexados si desplazan consumo, pero erosiona ingresos merchant renovables y presiona la captura de precio fotovoltaica.
- Almacenamiento: con sábados alrededor de 25–30 €/MWh, los ciclos de bombeo y batería necesitan spreadssólidos para ser rentables. ¿Tenemos suficiente potencia firme para arbitrar semanas como ésta?
- Señales para la demanda. ¿Deben peajes y cargos afinar mejor los fines de semana para acelerar el load shifting doméstico e industrial?
- Mercado marginalista. Semana “tranquila” en media y “tensa” en intra-semana. ¿Nos vale evaluar la transición con el precio medio semanal o hay que poner el foco en horas críticas y spreads?
- Coberturas. Revisa los futuros en OMIP: si el spot gravita en el entorno 45 €/MWh, la curva puede sentir presión bajista en productos cercanos. Quien compre cobertura, que lo haga por riesgo horario, no por titular fácil.
Ventajas e inconvenientes para cada actor
- Hogar y pyme con tarifa indexada
- ✅ Oportunidad: desplazar lavados, carga de VE y ACS al fin de semana (entorno 30 €/MWh esta semana).
- ❌ Riesgo: martes-viernes superan 55 €/MWh; el promedio te salva, pero la hora punta puede doler.
- Renovables merchant / PPA
- ✅ Semana con media sana respecto a 2020, sin estrés extremo.
- ❌ Captura de precio deprimida en fin de semana; cuidado con under-hedging.
- Sistemas y redes
- ✅ Menos presión en costes de ajuste.
- ❌ Necesidad de flexibilidad: almacenamiento, gestión de demanda e interconexiones para absorber valles.
Qué mirar esta semana en tus paneles
- ESIOS: curva de demanda y producción por tecnología del 6–7 para comprobar la composición de oferta.
- OMIE: dispersión horaria y min/max de sábado y domingo.
- OMIP: reacción de Q4-2025 y Cal-2026 ante un spot de 45 €/MWh.
Para debatir (déjame tu comentario)
- ¿Tiene sentido mantener los mismos peajes cuando el precio pool semana 1-7 septiembre 2025 muestra un fin de semana casi a mitad del precio laboral?
- ¿Debería acelerarse la capacidad de almacenamiento antes que nuevas MW sin respaldo?
- ¿Seguimos midiendo bien el éxito del mercado con la media semanal o necesitamos indicadores horarios de resiliencia?
Más gráficos, tablas y seguimiento diario en el blog:
👉 Mercado energético (archivo) y comparativa reciente: Semana 18–24 agosto 2025.
Fuentes abiertas para ampliar: ESIOS REE, OMIE, OMIP.
#mercadoeléctrico #precioPool #OMIE #renovables #baterías #PVPC
👇👇Aquí te dejo las imágenes del artículo.👇👇