

04/09/2025
Este post debía haber salido el lunes 1 de septiembre; entre cierre de mes y arranque de curso no he podido publicarlo, así que aquí va.
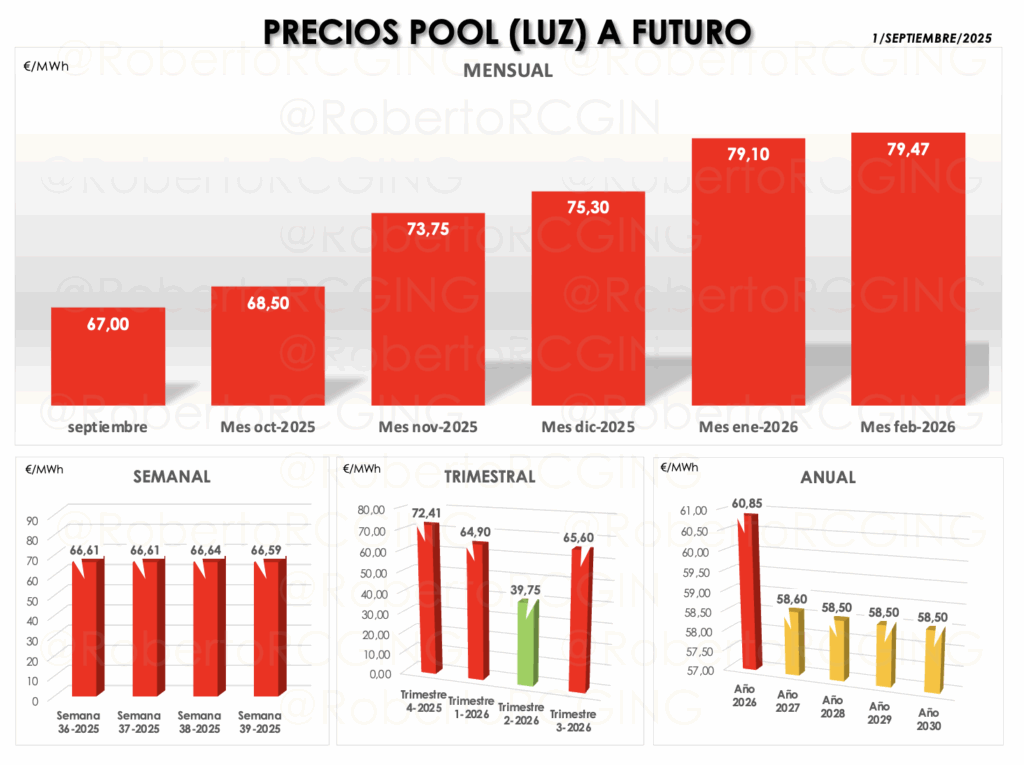
¿Tiene sentido que el precio POOL semanal se mantenga alrededor de 66–67 €/MWh mientras los precios del POOL a futuro para invierno se van a la zona de 79 €/MWh?
Tres ideas para leerlo:
1) los futuros no “adivinan”, incorporan riesgo y coberturas;
2) el semanal refleja la física del sistema (viento, agua, demanda real);
3) las señales actuales apuntan a otoño-invierno tensos, con un segundo trimestre 2026 anómalamente barato que merece debate.
Datos clave que actualizo hoy
- Semanal (semanas 36–39 de 2025): en torno a 66,6 €/MWh de forma muy estable.
- Mensual: septiembre 67, octubre 68,5, noviembre 73,75, diciembre 75,3, enero 2026 79,1, febrero 2026 79,47 €/MWh.
- Trimestral: Q4-2025 72,41, Q1-2026 64,9, Q2-2026 39,75 (mínimo destacado), Q3-2026 65,6 €/MWh.
- Anual: 2026 ~60,85 y 2027–2030 ~58,5–58,6 €/MWh.
Estas curvas, extraídas de los futuros eléctricos, sugieren un invierno caro y un valle pronunciado en primavera 2026.
Qué explica el “desacople” semanal vs. futuros
- Riesgo de demanda y calendario. Arranca curso, sube actividad y se alargan los picos de tarde; el precio pool semanal aún no lo refleja con fuerza porque septiembre conserva viento y temperaturas suaves.
- Gas y CO₂. Los precios del pool a futuro para invierno cargan prima por posibles tensiones del gas europeo y volatilidad del EU ETS; si el gas marca el marginal en más horas, el escalón a 75–79 €/MWh es coherente.
- Hidraulicidad incierta. El agua es la “batería” barata. Si los embalses no acompañan, invierno depende más de ciclos combinados. Los traders lo descuentan en los vencimientos de noviembre–febrero.
- Interconexión y nuclear francesa. Cualquier parada no planificada del parque francés o congestión transfronteriza eleva el riesgo en MIBEL; eso se ve en la curva de invierno, no en el semanal estable actual.
- Coberturas y PPA. Los compradores buscan precio fijo antes de navidades; esa demanda de cobertura empuja los futuros por encima del spot esperado.
El punto polémico: Q2-2026 a 39,75 €/MWh
Es el dato más llamativo. ¿Estamos sobreestimando primavera? Escenarios que podrían justificarlo:
- Estacionalidad renovable: abril-mayo suelen traer viento y fotovoltaica a tope, con demanda moderada.
- Menos riesgo de gas: almacenamiento lleno post-invierno y menor uso marginal.
- Oferta adicional: nueva fotovoltaica y eólica que entre en operación en 2025–26.
Riesgos que podrían invalidarlo:
- CO₂ alto manteniendo “suelo” de costes.
- Sequía reduciendo hidráulica y elevando el marginal.
- Retrasos de conexión en nuevas plantas.
Invito a cuestionarlo: ¿tiene sentido 39,75 €/MWh con el ETS volátil y embalses inciertos? Dejo los enlaces para contrastar spot y futuros: OMIE y OMIP. Y ampliación en mi blog: precios POOL a futuro y informes mensuales.
Lecturas para el consumidor y para la empresa
- PVPC y hogares: si el spot de septiembre ronda 67 €/MWh, la factura regulada respira… pero el invierno a 75–79 €/MWh puede devolver tensión.
- Pymes y grandes consumidores: oportunidad para estructurar coberturas escalonadas: parte a corto (Q4), parte a medio (Q1-Q3 2026) y una pieza táctica sobre ese Q2-2026 barato.
- Autoconsumo y flexibilidad: curvas con valle primaveral refuerzan bombeo/almacenamiento y gestión de carga (vehículo eléctrico y procesos desplazables).
Ventajas e inconvenientes del momento actual
Ventajas
- Semanal estable (~66,6 €/MWh) que permite respirar y planificar.
- Curva anual 2026–2030 en torno a 58–61 €/MWh, útil para cierres a medio plazo.
- Primavera 2026 con precio objetivo bajo para afinar PPAs o coberturas.
Inconvenientes
- Escalón de noviembre–febrero hacia ~79 €/MWh: prima de riesgo clara.
- Dependencia elevada de gas en eventos de baja renovable.
- Incertidumbre hídrica y de mantenimiento transfronterizo.
Retos inmediatos y preguntas abiertas
- ¿Debería el PVPC incorporar más peso de futuros para suavizar inviernos caros o perderíamos señal de ahorro en tiempo real?
- ¿Estamos sobrecomprando cobertura de invierno, inflando la curva, o el riesgo real lo justifica?
- ¿Q2-2026 a 39,75 €/MWh es una oportunidad o una trampa si falla el agua?
Dejo los precios del pool a futuro actualizados para comentar. Si trabajas con precio pool semanal, cuadra tu riesgo con estos niveles y dime: ¿qué harías con Q2-2026 y con enero-febrero? En el blog amplío metodología y comparo con histórico: rcgingenieria.com y otros informes.