

13/10/2025
¿Por qué el precio del POOL (LUZ) de la semana 6 al 12 de octubre marca un punto de inflexión en el mercado eléctrico español?
El mercado eléctrico español vuelve a sorprender. En la semana del 6 al 12 de octubre de 2025, el precio del POOL repuntó hasta niveles que devuelven la tensión al sistema, justo cuando parecía que el mes empezaba con cierta calma.
Mientras algunos interpretan esta subida como algo estacional, otros ven señales claras de un mercado desajustado, caro y dependiente de factores externos.
Tres ideas guían la lectura de esta semana:
- El precio POOL (LUZ) no baja lo suficiente: el descenso de septiembre ha sido efímero.
- Los servicios de ajuste están encareciendo la factura, empujados por un sistema poco flexible.
- El futuro no promete calma: los precios a plazo muestran que el último trimestre de 2025 será exigente.
La semana del 6 al 12 de octubre: un espejo de la fragilidad del mercado
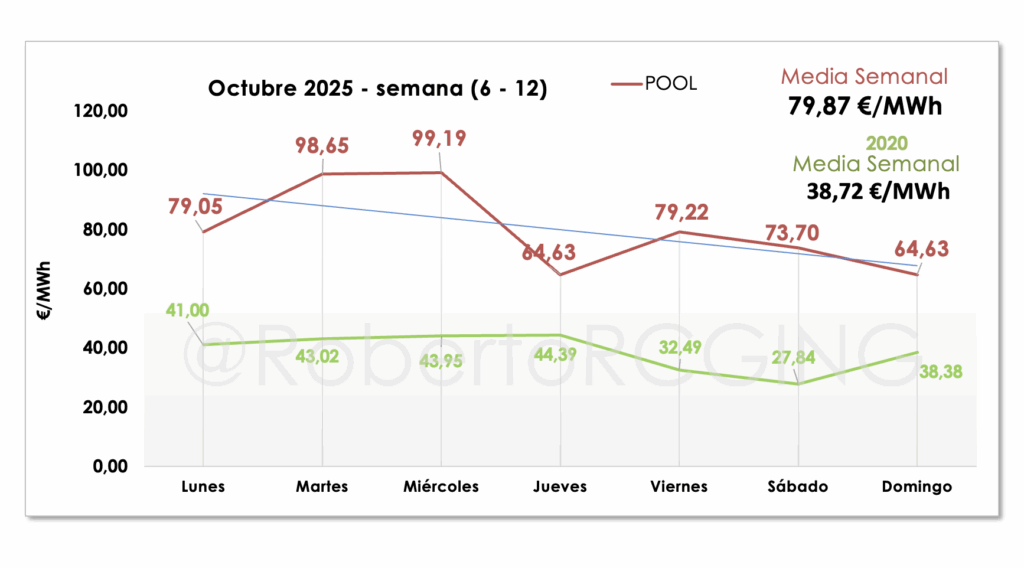
Los datos hablan por sí solos. El precio medio semanal se ha mantenido por encima de los 75 €/MWh, con picos diarios que superaron los 100 €/MWh en varias franjas horarias.
Este comportamiento contrasta con los valores de finales de septiembre, cuando el mercado parecía estabilizarse en torno a los 60 €/MWh.
Las causas son claras:
- Menor producción eólica.
- Mantenimiento programado de ciclos combinados.
- Y, sobre todo, un incremento en los costes de los servicios de ajuste, que se han disparado desde el episodio del apagón y los problemas de tensión registrados semanas atrás.
Como consecuencia, el mercado diario (OMIE) se ha vuelto más dependiente de la generación de respaldo, elevando el coste marginal incluso en horas de baja demanda.
📊 Los gráficos de esta semana lo reflejan con claridad: la curva del jueves 10 de octubre muestra un ascenso sostenido entre las 18:00 y 23:00 h, típico de un sistema que paga más por mantener la estabilidad que por la energía en sí.
2025: un año irregular y caro
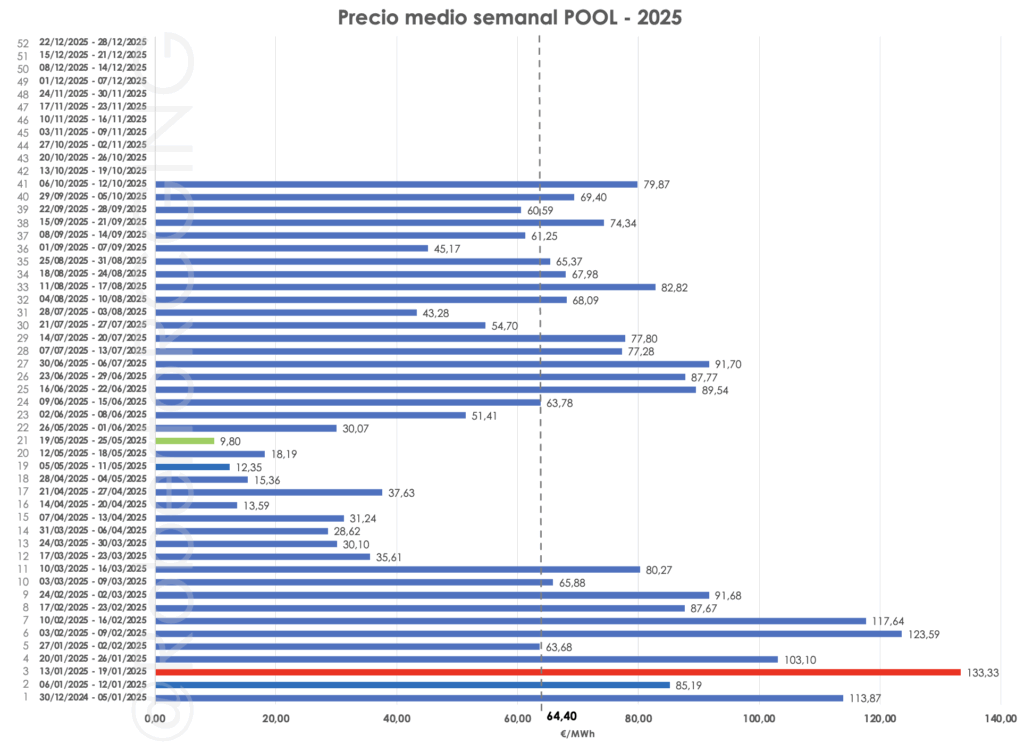
El balance del año hasta la fecha deja una media acumulada de 63,80 €/MWh, ligeramente por debajo de 2024 pero aún lejos de los niveles “razonables” de 2020.
El primer trimestre estuvo marcado por el invierno suave y abundancia renovable, mientras que el segundo trimestresufrió el impacto de la reducción hidráulica y el repunte del gas.
Desde junio, la tendencia ha sido de volatilidad creciente: semanas de descensos abruptos seguidas de saltos repentinos.
Septiembre dio un respiro, pero octubre ha vuelto a encender las alarmas.
Si observamos los datos de ESIOS – Red Eléctrica de España, el perfil horario de los primeros quince días del mes evidencia una pérdida de estabilidad. Las horas valle ya no son baratas y las horas punta son más caras que nunca.
El sistema parece castigar tanto al consumidor como a la industria, y eso tiene una explicación estructural: falta de flexibilidad real y sobrerreliancia en ajustes y restricciones técnicas.
Servicios de ajuste: el gran encarecedor silencioso
Detrás de cada factura inflada hay un componente invisible: los servicios de ajuste del sistema.
Diseñados para mantener la estabilidad de la red, hoy representan un coste que distorsiona el mercado diario.
Desde la modificación de los procedimientos de operación aplicada tras los incidentes de abril, estos servicios han incrementado su peso en el coste total de la energía.
En la práctica, significa que pagamos más por el equilibrio de la red que por la electricidad consumida.
Y aunque este refuerzo técnico busca evitar apagones, el resultado es una inflación energética sostenida, que erosiona la competitividad de la industria y el bolsillo de los hogares.
Un mes que nos lleva a hablar de todo: de precios, apagones y responsabilidades
La semana del 6 al 12 de octubre ha reabierto el debate sobre cómo gestionamos la seguridad del sistema eléctrico.
Aunque aquí no entraremos en profundidad, quienes quieran entender el origen técnico de la crisis pueden leer el análisis completo sobre el posible nuevo apagón en España publicado en RCG Ingeniería.
Además, esta tensión en el mercado ha despertado el interés mediático. En una entrevista realizada por Pilar García de la Granja reciente para Business Insider España, se abordó precisamente cómo los consumidores están asumiendo parte del coste derivado de estos ajustes sin apenas transparencia.
El problema no es puntual. Es estructural.
Y lo preocupante es que mientras se discute cómo evitar nuevos incidentes, el precio POOL (LUZ) sigue reflejando la debilidad del sistema.
A futuro: octubre y el cierre del año
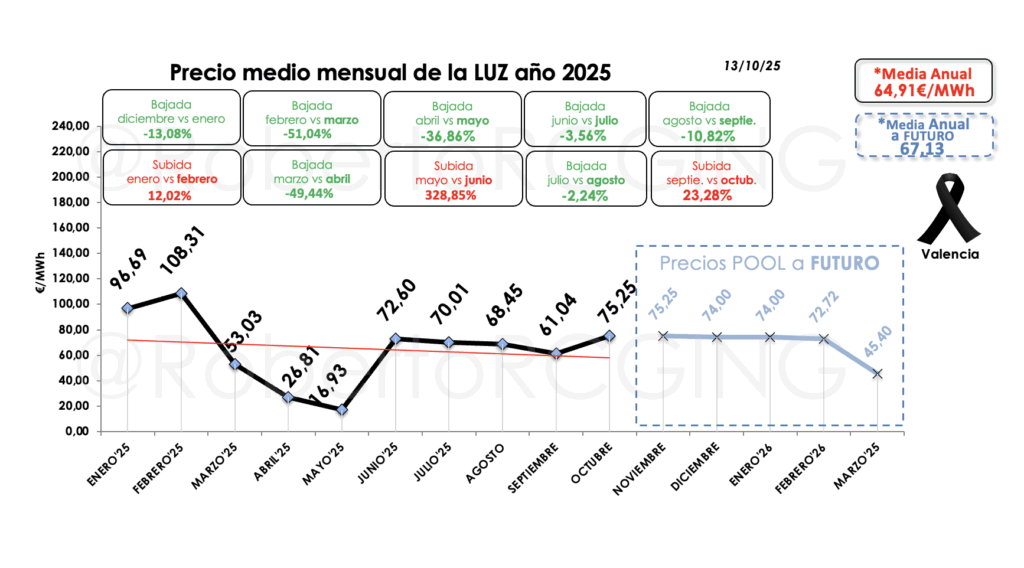
Los precios a plazo publicados en OMIP muestran un mercado tensionado hasta fin de año.
- Octubre se prevé con medias en torno a 68–72 €/MWh.
- Noviembre podría repuntar hacia 80 €/MWh, empujado por la menor generación solar y el aumento de demanda.
- Diciembre mantiene expectativas similares, con una posible corrección si mejora el viento.
La curva de futuros sugiere que el sistema no espera una normalización inmediata.
La clave estará en la respuesta de la demanda y en cómo se gestione la flexibilidad real del mix energético.
Mientras tanto, las industrias electrointensivas siguen presionando por contratos bilaterales más estables y previsibles.
Ventajas e inconvenientes de la coyuntura actual
Ventajas:
- Mayor penetración renovable en determinados días reduce parcialmente el coste marginal.
- El sistema se mantiene estable pese a tensiones y picos de demanda.
Inconvenientes:
- Los ajustes están inflando el precio final del POOL.
- Persisten cuellos de botella en interconexiones y almacenamiento.
- El consumidor soporta un coste oculto sin margen de maniobra.
Una mirada crítica al futuro inmediato
La sensación general es que el mercado eléctrico español ha perdido el pulso de la eficiencia.
No hay una correlación lógica entre los costes reales de generación y el precio final.
La falta de transparencia en los mecanismos de ajuste y la dependencia del gas siguen marcando la pauta.
Si octubre no corrige su tendencia, el cierre de 2025 podría situar la media anual por encima de 65 €/MWh, consolidando un escenario de energía cara incluso en periodos de baja demanda.
El precio POOL (LUZ) de la semana 6 al 12 de octubre y futuro deja una conclusión incómoda: pagamos más por sostener el sistema que por la electricidad que usamos.
Y eso, en pleno proceso de transición energética, debería encender todas las alarmas.
Enlaces de referencia y seguimiento
📌 Puedes consultar el informe previo de la última semana de septiembre de 2025 antes de octubre para comparar tendencias.
📊 Datos oficiales en ESIOS – REE y OMIP – Mercado Ibérico de Energía.
🔎 Más análisis y opinión técnica en la categoría Mercado Energético de RCG Ingeniería.
#PrecioLuz #ATRAE #MercadoEléctrico #Autoconsumo #PanelFlexible