

20/10/2025
¿Qué está pasando con el precio POOL (LUZ) de la semana 13 al 19 de octubre de 2025?
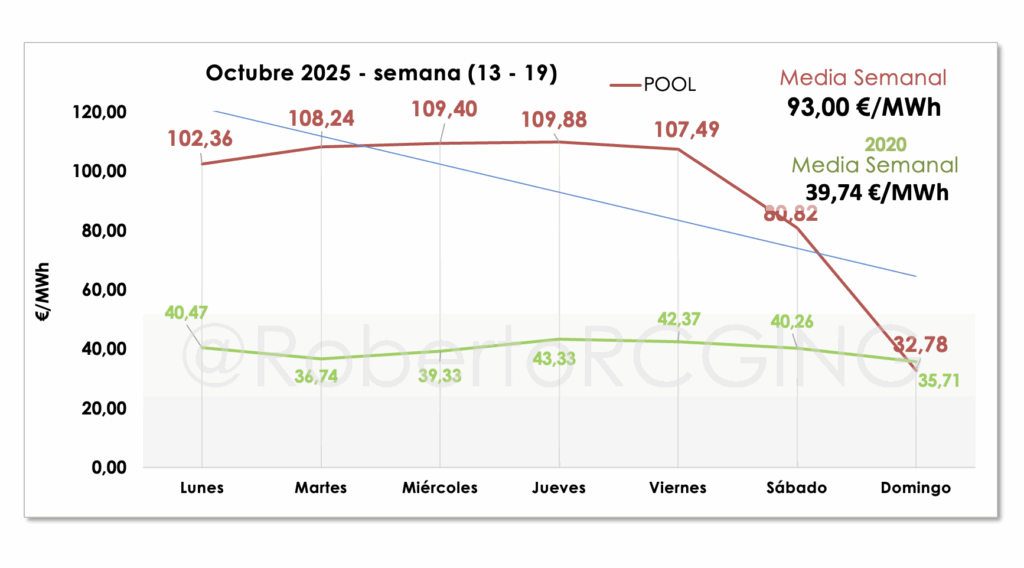
El mercado eléctrico español ha vuelto a subir un peldaño más. La semana del 13 al 19 de octubre de 2025 ha cerrado con una media de 93,00 €/MWh, el registro semanal más alto desde el mes de febrero.
Una cifra que rompe con la aparente calma de septiembre y que sitúa a octubre como el mes de la reactivación de los precios.
Tres ideas resumen el contexto actual:
- La generación renovable se desploma, especialmente la eólica.
- El hueco lo cubre el gas, que vuelve a fijar precios altos.
- Los futuros confirman la tensión, con valores estables por encima de los 70 €/MWh hasta 2026.
Una semana que rompe la tendencia
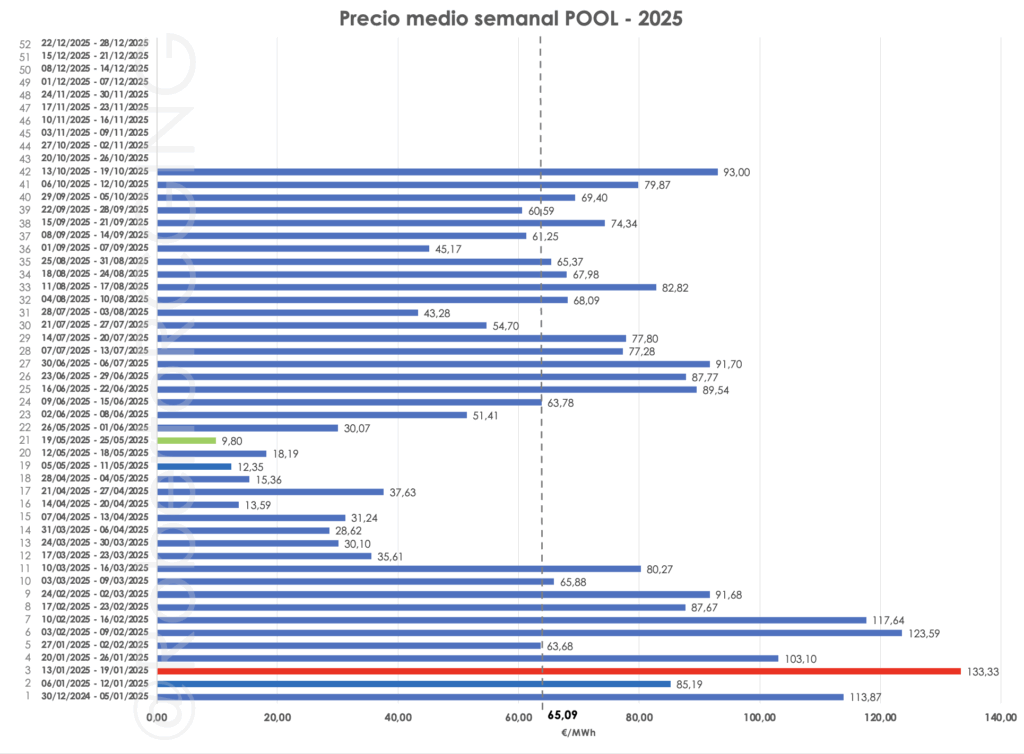
El precio POOL (LUZ) había cerrado la semana anterior en 79,87 €/MWh, pero la del 13 al 19 ha escalado más de 13 €/MWh adicionales.
Este salto de +16,4 % semanal no es casual. Vuelve a reflejar el equilibrio inestable entre oferta renovable y demanda térmica.
En comparación con el mismo periodo de 2020 (39,74 €/MWh), el incremento supera el +134 %, confirmando que el mercado de 2025 opera en un rango estructuralmente más caro.
La media anual provisional ya se sitúa en 65,57 €/MWh, con una tendencia ascendente que amenaza con cerrar el año por encima de los 67 €/MWh, según los precios a futuro de OMIP.
Generación: desplome eólico y menor base nuclear
El corazón del problema esta semana está en el mix de generación.
Durante los últimos siete días se ha registrado un desplome eólico histórico: entre −34 y −197 GWh/día menos que en 2024.
A eso se suma una menor base nuclear (−28 a −29 GWh/día) y una hidráulica que cae de −9 a −55 GWh/día, debilitando la cobertura base del sistema.
Este hueco ha sido ocupado por el ciclo combinado (CCGT), que ha aumentado su producción en +74 a +174 GWh/día, llegando a +139 GWh/día el viernes.
El resultado: más gas, más coste y más dependencia del precio internacional.
El efecto es claro en el gráfico semanal: picos de 109–110 €/MWh entre el martes y el viernes, justo cuando el viento y el agua retrocedían.
El sábado y domingo corrigieron parcialmente, con descensos hasta los 32–35 €/MWh, pero insuficientes para compensar el resto de la semana.
Octubre: un mes que no da tregua
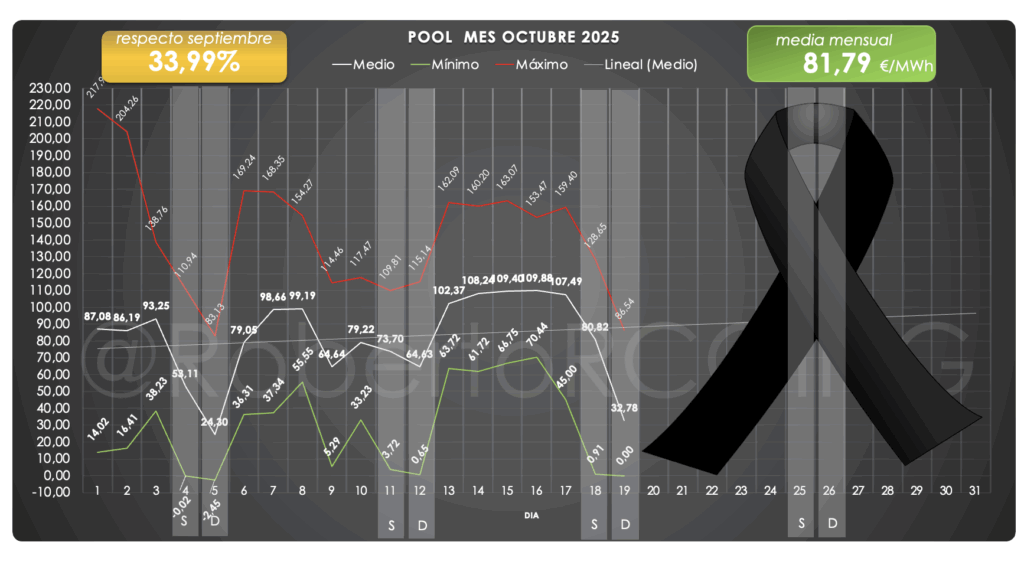
El precio medio mensual ya se sitúa en 81,79 €/MWh, un +33,99 % respecto a septiembre.
Esta subida corta de raíz la tendencia bajista del tercer trimestre y sitúa a octubre en la línea de los meses más caros del año.
El mercado diario de OMIE muestra además una mayor frecuencia de precios superiores a los 100 €/MWh, algo que no se veía desde febrero.
Esta recurrencia indica un cambio estructural: las horas punta están marcadas por el gas y los servicios de ajuste están interviniendo más veces de lo normal.
Según los datos de ESIOS – Red Eléctrica de España, la energía de balance y los servicios complementarios están recuperando peso tras los episodios de tensión de primavera.
Aunque no es el eje del artículo, vale la pena recordar que desde los ajustes aplicados tras el apagón de abril, estos costes han añadido entre 5 y 6 € mensuales a la factura media de un consumidor doméstico.
2025: un año desigual, pero con patrón claro
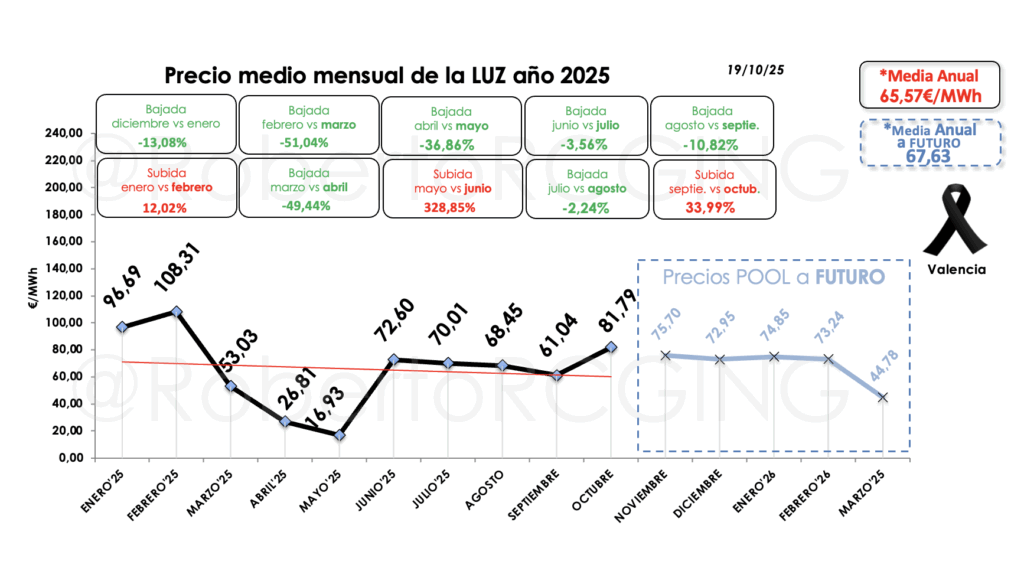
El año 2025 está siendo una montaña rusa.
La primera mitad trajo precios moderados, incluso mínimos históricos en mayo (16,93 €/MWh), pero el verano marcó un punto de inflexión.
A 19 de octubre, la media anual asciende a 65,57 €/MWh, y la tendencia a futuro (media OMIP) alcanza 67,63 €/MWh, confirmando que el mercado no espera una relajación en el corto plazo.
Los motivos:
- Mayor dependencia del gas por falta de base nuclear estable.
- Menor hidraulicidad en un otoño más seco.
- Demanda firme en el sector industrial, que vuelve a crecer.
El patrón es claro: cada bajada de precio dura poco, y los rebotes son cada vez más intensos.
El papel de los servicios de ajuste
El mercado de servicios de ajuste, diseñado para mantener el equilibrio de la red, se ha convertido en un coste estructural que distorsiona el POOL.
Cada vez que el sistema necesita potencia rápida, los precios suben.
El problema es que estos ajustes se están activando más veces y a precios más altos, impulsados por la volatilidad de las renovables y la menor generación base.
En la práctica, el consumidor paga la estabilidad del sistema a precio de oro.
El POOL ya no refleja solo el coste de la energía, sino el de mantener el sistema en pie.
Ventajas e inconvenientes de este escenario
Ventajas:
- Los picos de precios incentivan más generación renovable a corto plazo.
- El mercado responde rápido ante desbalances.
- Mejora la cobertura de la demanda en horas punta.
Inconvenientes:
- El precio POOL (LUZ) se desvincula del coste real de generación.
- Aumenta la exposición de los consumidores a la volatilidad.
- Las renovables pierden competitividad por falta de almacenamiento.
El futuro inmediato: noviembre y diciembre en el punto de mira
Los precios a futuro publicados por OMIP dibujan un escenario continuista:
- Noviembre 2025: entre 75 y 76 €/MWh.
- Diciembre 2025: alrededor de 72–73 €/MWh.
- Enero–febrero 2026: leve repunte hacia 74–75 €/MWh, antes de caer en marzo a 44,78 €/MWh.
El mensaje es claro: no se espera un descenso relevante antes del primer trimestre de 2026.
El sistema sigue caro y el horizonte de precios futuros refleja incertidumbre más que estabilidad.
Un mercado que necesita respuestas, no parches
El precio POOL (LUZ) de la semana 13 al 19 de octubre y futuro es un síntoma, no una casualidad.
España afronta un modelo eléctrico que combina ambición renovable con rigidez operativa.
Mientras no se refuercen las interconexiones y la capacidad de almacenamiento, seguiremos pagando más por los desequilibrios que por la energía.
El debate ya no es técnico, sino estructural:
¿Seguiremos asumiendo el sobrecoste de un sistema desequilibrado o exigiremos una reforma real del mercado eléctrico ibérico?
Enlaces de referencia y seguimiento
📰 Análisis previo: Precio POOL (LUZ) semana 6 al 12 de octubre 2025
🔎 Más artículos en el Blog del mercado energético
.
#PrecioLuz #ATRAE #MercadoEléctrico #Autoconsumo #PanelFlexible