

22/10/2025
¿P𝐨𝐫 𝐪𝐮𝐞́ 𝐞𝐥 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞𝐥 𝐏𝐎𝐎𝐋 𝐬𝐞 𝐡𝐮𝐧𝐝𝐞 𝐞𝐥 𝟐𝟐 𝐝𝐞 𝐨𝐜𝐭𝐮𝐛𝐫𝐞 𝐝𝐞 𝟐𝟎𝟐𝟓 𝐲 𝐞𝐥 𝐚𝐧̃𝐨 𝐩𝐚𝐬𝐚𝐝𝐨 𝐧𝐨?
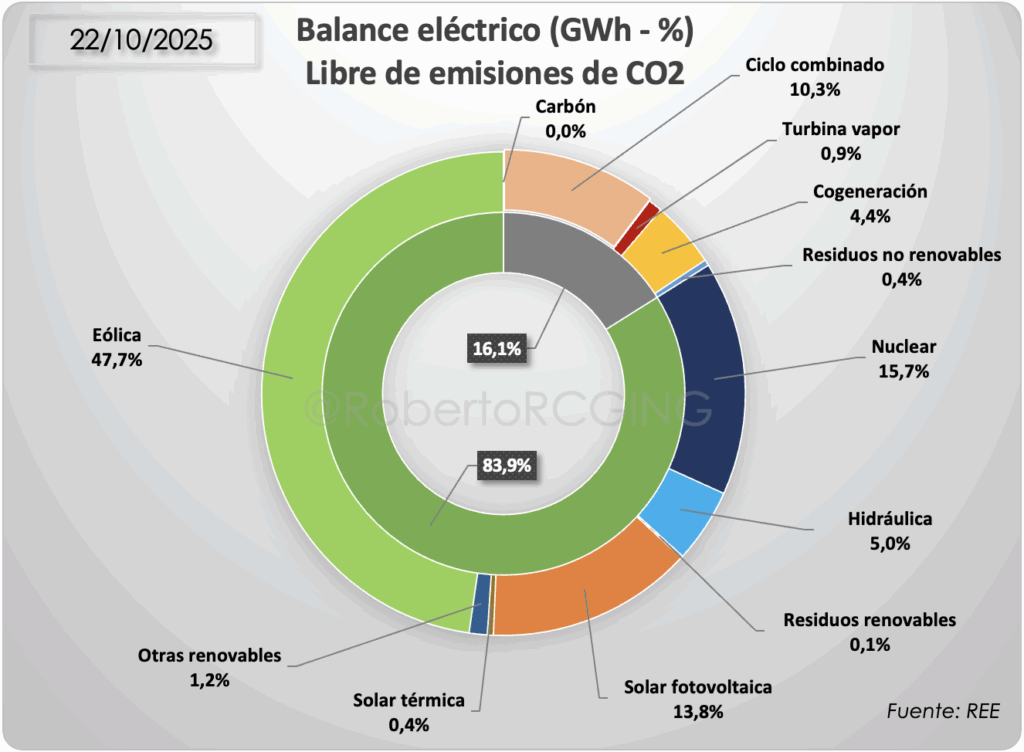
Tres claves que guían el análisis: 𝐦𝐢𝐱 𝐦𝐮𝐲 𝐞𝐨́𝐥𝐢𝐜𝐨 (𝟒𝟕,𝟕 %), 𝐦𝐚́𝐬 𝐠𝐞𝐧𝐞𝐫𝐚𝐜𝐢𝐨́𝐧 𝐥𝐢𝐛𝐫𝐞 𝐝𝐞 𝐂𝐎𝟐 (𝟖𝟑,𝟗 %) y 𝐜𝐨𝐬𝐭𝐞𝐬 𝐞𝐱𝐭𝐫𝐚 𝐩𝐨𝐫 𝐬𝐞𝐫𝐯𝐢𝐜𝐢𝐨𝐬 𝐝𝐞 𝐚𝐣𝐮𝐬𝐭𝐞 tras el apagón que siguen tensionando la factura.
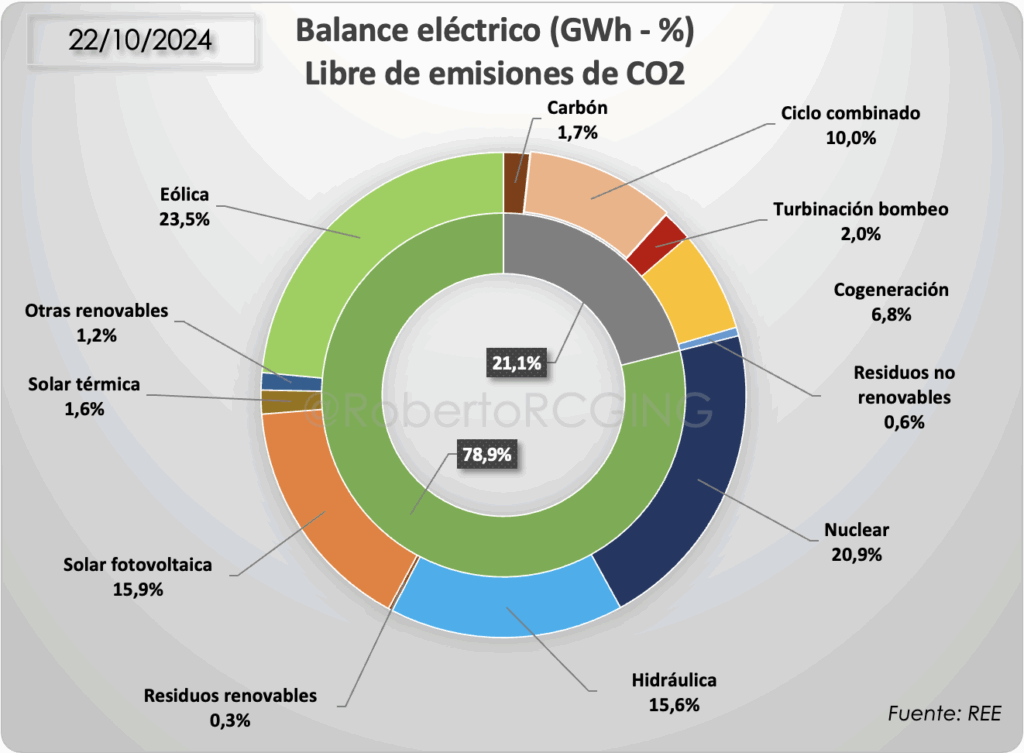
Qué cambia entre 22/10/2024 y 22/10/2025 (mismo día, distinto año)
.
- Generación limpia: del 𝟕𝟖,𝟗 % en 2024 al 𝟖𝟑,𝟗 % en 2025.
- Eólica: sube de 𝟐𝟑,𝟓 % a 𝟒𝟕,𝟕 % (salto de +𝟐𝟒,𝟐 p.p.).
- Hidráulica: cae del 𝟏𝟓,𝟔 % al 𝟓,𝟎 %.
- Solar fotovoltaica: pasa del 𝟏𝟓,𝟗 % al 𝟏𝟑,𝟖 %.
- Nuclear: del 𝟐𝟎,𝟗 % al 𝟏𝟓,𝟕 %.
- Ciclo combinado (gas): estable (𝟏𝟎,𝟎 % → 𝟏𝟎,𝟑 %).
- Carbón: de 𝟏,𝟕 % a 𝟎,𝟎 %.
Consulta el balance horario y los pesos del mix en REE para este día: balance diario 22/10/2025 y datos operativos en ESIOS.
Precios del POOL: mismo 22/10, resultados opuestos
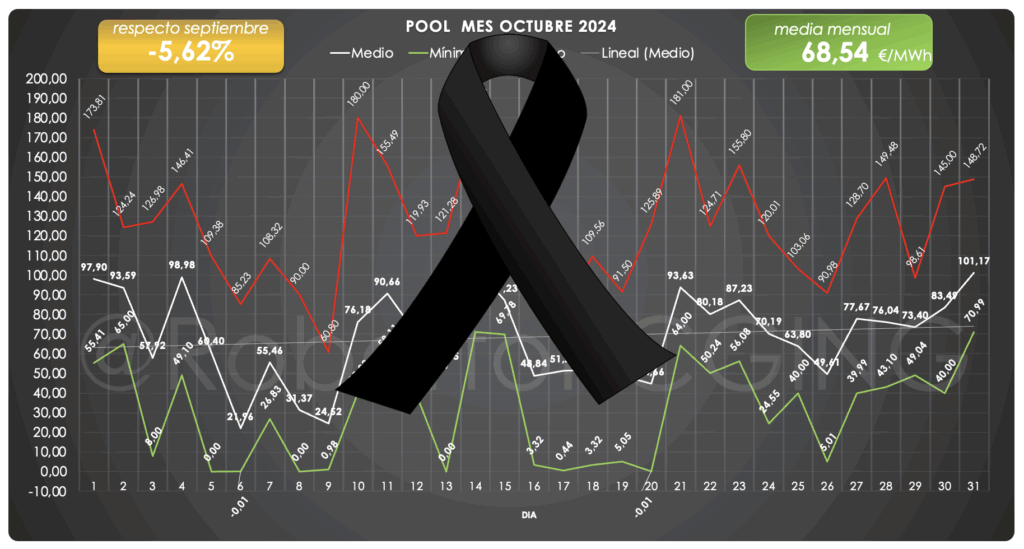
- 2024 (martes): media 𝟖𝟎,𝟏𝟖 €/MWh, mínimo 𝟓𝟎,𝟐𝟒, máximo 𝟏𝟐𝟒,𝟕𝟏.
- 2025 (jueves): media 𝟐𝟑,𝟔𝟎 €/MWh, mínimo −𝟎,𝟎𝟏, máximo 𝟏𝟏𝟔,𝟓𝟒.
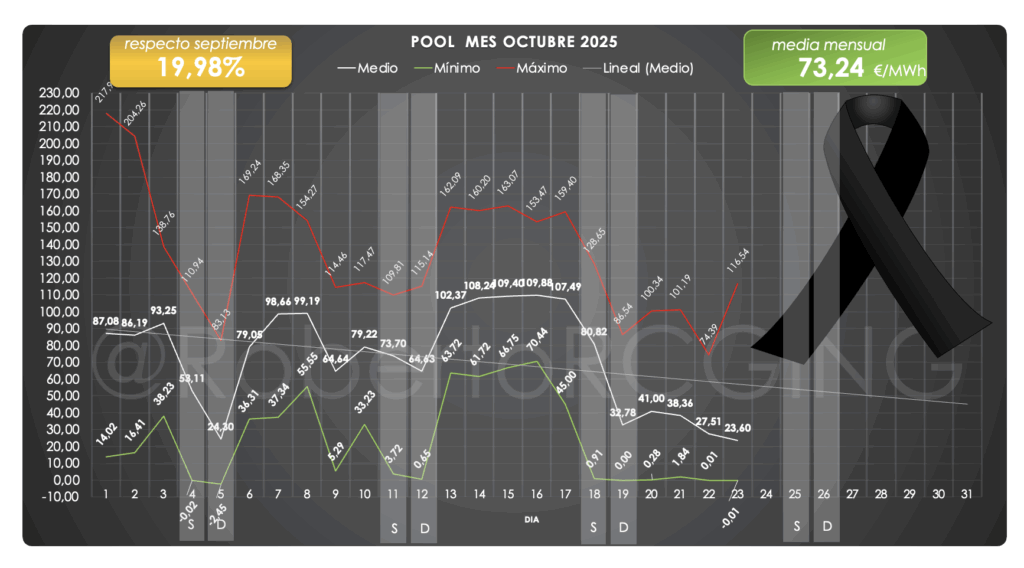
La media cae 𝟓𝟔,𝟓𝟖 €/MWh interanual. El mínimo de 2025 roza el cero (incluso negativo), mientras el máximosigue alto por puntas de demanda y menor hidráulica disponible. Este contraste no es casual: más viento y cero carbón deprimen precios gran parte del día; menor agua y picos térmicos elevan las horas caras.
Para contexto sobre cómo cambia el mix en semanas más térmicas o con precios altos, revisa este análisis de referencia: Gas y nuclear toman el control y la radiografía del mix en periodos previos: Mix de generación en España.
¿Por qué baja tanto el precio del POOL hoy?
- Eólica muy alta (𝟒𝟕,𝟕 % del mix): desplaza gas y tecnologías marginales.
- Carbón fuera (𝟎,𝟎 %): menos presión alcista estructural.
- Fotovoltaica estable: mantiene valle diurno, aunque con menos apoyo hidráulico.
Riesgo latente: la hidraulicidad baja (𝟓,𝟎 %) reduce la capacidad de “amortiguar” las puntas vespertinas; de ahí los picos de hasta 𝟏𝟏𝟔,𝟓𝟒 €/MWh.
Lo que sí encarece la factura aunque el POOL baje
Tras el apagón de primavera, los servicios de ajuste (reserva, balance, restricciones) han ganado peso y coste. Cuando hay mucha eólica, sube la necesidad de flexibilidad y se activan más estos servicios para mantener la estabilidad del sistema. Resultado:
- Un POOL barato puede convivir con ajustes caros que empujan el coste final.
- Si además hay limitaciones de red o restricciones locales, el coste de resolverlas se traslada.
Los informes operativos de REE/ESIOS, con detalle horario, ayudan a seguir estos componentes (enlaces repartidos en el texto: ESIOS y balance diario).
Ventajas e inconvenientes del patrón actual
Ventajas
- 𝐌𝐞𝐝𝐢𝐚 𝐛𝐚𝐣𝐚 (𝟐𝟑,𝟔𝟎 €/MWh): alivio inmediato para consumidores expuestos al mercado mayorista.
- 𝐌𝐢𝐱 𝐦𝐚́𝐬 𝐥𝐢𝐦𝐩𝐢𝐨 (𝟖𝟑,𝟗 % sin CO₂): menor dependencia fósil y menos volatilidad ligada al gas.
- 𝐂𝐚𝐫𝐛𝐨́𝐧 𝐜𝐞𝐫𝐨: señal de descarbonización real.
Inconvenientes
- 𝐌𝐢́𝐧𝐢𝐦𝐨𝐬 𝐜𝐞𝐫𝐜𝐚 𝐝𝐞 𝐜𝐞𝐫𝐨/𝐧𝐞𝐠𝐚𝐭𝐢𝐯𝐨𝐬: “canibalización” de precios en horas de viento que complica ingresos de tecnologías inframarginales.
- 𝐏𝐢𝐜𝐨𝐬 𝐝𝐞 𝐭𝐚𝐫𝐝𝐞 (hasta 𝟏𝟏𝟔,𝟓𝟒 €/MWh): menor hidráulica + demanda punta.
- 𝐌𝐚́𝐬 𝐚𝐣𝐮𝐬𝐭𝐞𝐬: el coste de mantener la estabilidad del sistema se hace visible en la factura.
Retos inmediatos para el resto de la semana
- Seguir el viento: si la eólica se mantiene alta, la media semanal tenderá a ser baja; si afloja, volverán horas caras.
- Flexibilidad: más bombeo, demanda flexible y almacenamiento para aplanar picos.
- Redes: minimizar restricciones que disparan pagos por ajuste.
- Transparencia: explicar al consumidor por qué un POOL barato no siempre significa factura baja en el corto plazo.
Puedes ir consultando la serie horaria y comparando con otros días en ESIOS y el balance diario de REE.
#PrecioLuz #ATRAE #MercadoEléctrico #Autoconsumo #PanelFlexible