

1/11/2025
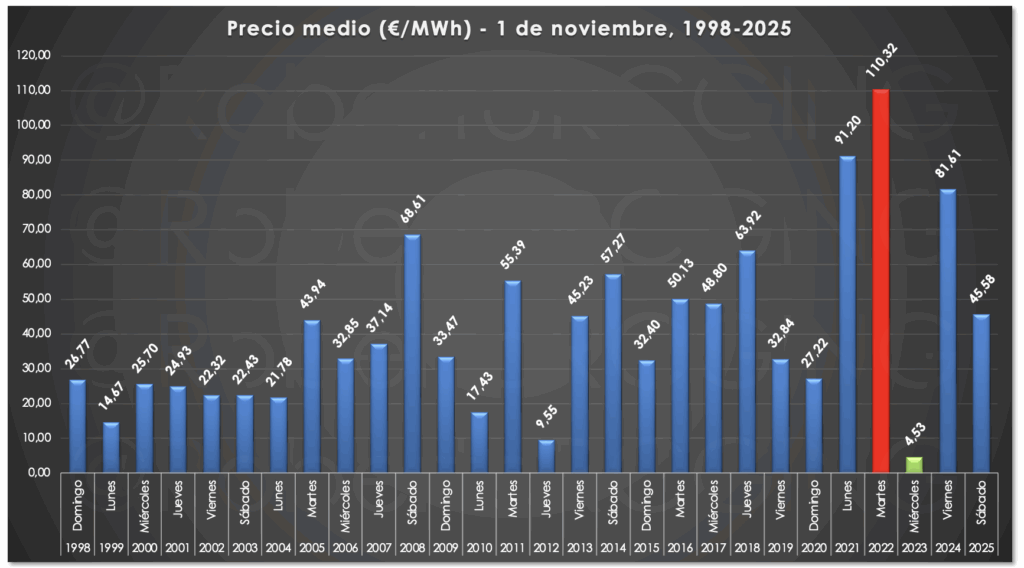
¿P𝐨𝐫 𝐪𝐮𝐞́ 𝐞𝐥 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞𝐥 𝐏𝐎𝐎𝐋 𝐞𝐥 𝟏 𝐝𝐞 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝐚𝐯𝐞𝐜𝐞𝐬 𝐬𝐞 𝐝𝐞𝐬𝐦𝐚𝐫𝐜𝐚 𝐭𝐚𝐧𝐭𝐨 𝐝𝐞 𝐥𝐚 𝐬𝐞𝐦𝐚𝐧𝐚? 𝐘 𝐜𝐨́𝐦𝐨 𝐬𝐞 𝐞𝐧𝐬𝐞𝐧̃𝐚 𝐞𝐬𝐨 𝐞𝐧 𝐥𝐚 𝐬𝐞𝐫𝐢𝐞 𝐝𝐞 𝟏𝟗𝟗𝟖–𝟐𝟎𝟐𝟓?
Tres ideas para leer el gráfico y entender la semana:
- 𝐂𝐨𝐧𝐭𝐞𝐱𝐭𝐨 𝐡𝐢𝐬𝐭𝐨́𝐫𝐢𝐜𝐨: la serie del 1 de noviembre (Día de Todos los Santos, festivo en España) promedia 𝐟𝐫𝐞𝐬𝐜𝐨𝐬 𝟒𝟏,𝟎𝟎 €/𝐌𝐖𝐡 desde 1998, con picos y valles muy marcados.
- 𝐄𝐱𝐭𝐫𝐞𝐦𝐨𝐬 𝐫𝐞𝐜𝐢𝐠𝐨𝐬: 2022 marcó el valor más alto (𝐦𝐞𝐝𝐢𝐚 𝐝𝐞𝐥 𝐝𝐢́𝐚 𝐝𝐞 𝟏𝟏𝟎,𝟑𝟐 €/𝐌𝐖𝐡), mientras que 2023 fue el más bajo (𝐦𝐞𝐝𝐢𝐚 𝐝𝐞 𝟒,𝟓𝟑 €/𝐌𝐖𝐡).
- 𝐂𝐨𝐫𝐫𝐞𝐥𝐚𝐜𝐢𝐨́𝐧 𝐝𝐞 𝐥𝐚 𝐬𝐞𝐦𝐚𝐧𝐚: el precio semanal del mercado eléctrico se explica por mezcla de generación (especialmente eólica), demanda en horario de invierno, costes del gas/CO₂ y situación de interconexiones; el 1-Nov sirve de “foto fija” y muchas veces confirma —o contradice— la tendencia semanal.
Qué nos dice el histórico del precio del POOL el 1 de noviembre
- Media 1998–2025: 𝐟𝐫𝐞𝐬𝐜𝐨𝐬 𝟒𝟏,𝟎𝟎 €/𝐌𝐖𝐡 (según el gráfico).
- Máximo de la serie: 𝐬𝐮𝐛𝐢𝐝𝐚 𝟏𝟏𝟎,𝟑𝟐 €/𝐌𝐖𝐡 (2022, martes).
- Mínimo de la serie: 𝐛𝐚𝐣𝐚𝐝𝐚 𝟒,𝟓𝟑 €/𝐌𝐖𝐡 (2023, miércoles).
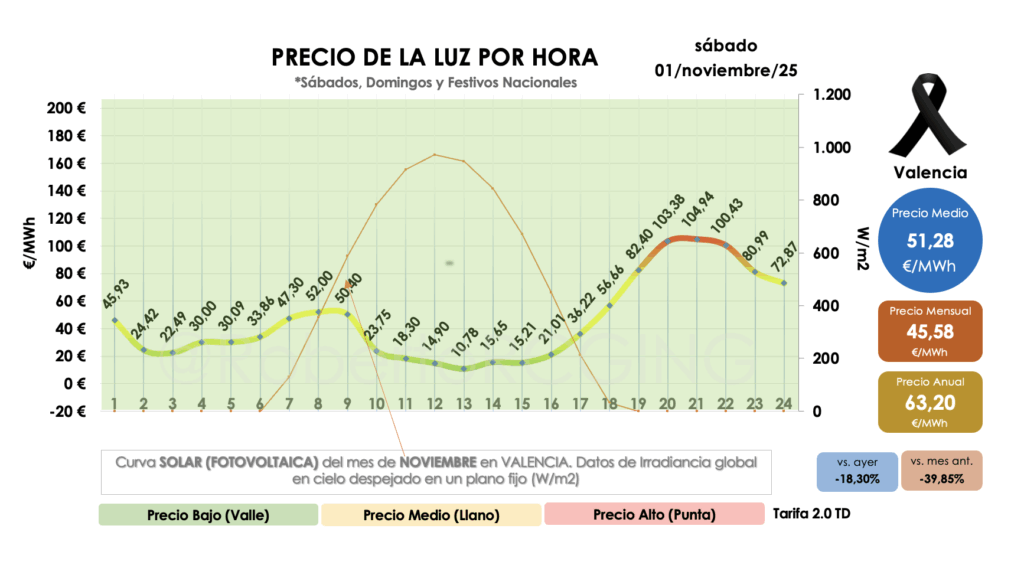
- 2025 (sábado): 𝐦𝐞𝐝𝐢𝐚 𝟒𝟓,𝟓𝟖 €/𝐌𝐖𝐡 con rango diario [10,78–104,94] €/MWh.
Estos valores proceden de la hoja Datos del Excel (𝐀𝐃 = media diaria, 𝐀𝐄 = mínimo, 𝐀𝐅 = máximo) y del gráfico que acompaña esta pieza. Para consultar curvas horarias y verificar mezcla de generación, demanda o interconexión, puedes revisar ESIOS: https://www.esios.ree.es/es.
Pista visual: en la barra de 2022 verás el salto respecto a 2021, y el rebote a la baja extremo en 2023 —dos años consecutivos que explican gran parte de la volatilidad reciente.
La semana en curso y su vínculo con el histórico
El precio semanal del mercado eléctrico depende de la combinación de:
- Eólica y fotovoltaica: cuando el viento empuja, el precio del POOL el 1 de noviembre tiende a moderarse y la semana acompaña. Con fotovoltaica decreciente de otoño e horario de invierno, las horas punta vespertinas ganan peso.
- Coste marginal térmico: gas y CO₂ (TTF / EU ETS) marcan el techo de casación; si suben, el precio semanal sube y el 1-Nov lo refleja.
- Interconexiones y saldo neto: importaciones baratas presionan a la baja; exportaciones con huecos térmicos en países vecinos, al alza.
- Servicios de ajuste: tensiones en balance o restricciones de red elevan el coste total del día y de la semana.
Ventajas del diseño marginalista: aporta señales nítidas para inversión y flexibilidad; Inconvenientes: expone al consumidor a picos que —como 2022— distorsionan decisiones si no hay coberturas.
Claves prácticas para interpretar esta semana (y el 1-Nov)
- Contrasta tu perfil horario con el rango del día (2025: 10,78–104,94 €/MWh). Si tienes consumo desplazable, programa fuera de punta.
- Si gestionas autoconsumo, revisa la curva de generación real frente a la demanda de tarde. La transición a invierno cambia la correlación.
- Coberturas: el histórico del precio del POOL el 1 de noviembre ayuda a dimensionar límites; usa forwards y PPAs como referencias complementarias. Consulta nuestras notas de futuro: https://rcgingenieria.com/precio-luz-futuro-2025-2026/
- Sigue los datos oficiales de demanda y mix por hora en ESIOS: https://www.esios.ree.es/es
- Debate: ¿preferimos señales de precio puras, con volatilidad, o mayor intervención (techos/valles) que reduzca extremos pero distorsione la inversión?
Lo que dicen los datos sin adornos
- Media histórica (1-Nov): 𝐟𝐫𝐞𝐬𝐜𝐨𝐬 𝟒𝟏,𝟎𝟎 €/𝐌𝐖𝐡.
- Año más caro (media del día): 𝐬𝐮𝐛𝐢𝐝𝐚 𝟏𝟏𝟎,𝟑𝟐 €/𝐌𝐖𝐡 en 2022.
- Año más barato (media del día): 𝐛𝐚𝐣𝐚𝐝𝐚 𝟒,𝟓𝟑 €/𝐌𝐖𝐡 en 2023.
- 2025 (sábado): 𝐦𝐞𝐝𝐢𝐚 𝟒𝟓,𝟓𝟖 €/𝐌𝐖𝐡.
- Revisa más análisis diarios y semanales en el blog: https://rcgingenieria.com/blog/
¿Y tú que opinas?
¿Debe el “precio del POOL el 1 de noviembre” servir de termómetro de la semana o lo tomamos como foto puntual condicionada por festivo, viento y perfil vespertino de invierno?
Comparte tu lectura en comentarios y, si quieres ver los datos con más detalle por horas, revisa ESIOS (https://www.esios.ree.es/es) y mis notas en el blog: https://rcgingenieria.com/blog/