

1/12/2025
¿𝐃𝐞 𝐯𝐞𝐫𝐝𝐚𝐝 𝐞𝐬𝐭𝐚́ 𝐛𝐚𝐣𝐚𝐧𝐝𝐨 𝐞𝐥 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞 𝐥𝐚 𝐥𝐮𝐳 𝐞𝐧 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝟐𝟎𝟐𝟓 𝐨 𝐬𝐨𝐥𝐨 𝐡𝐚 𝐜𝐚𝐦𝐛𝐢𝐚𝐝𝐨 𝐥𝐚 𝐦𝐚𝐧𝐞𝐫𝐚 𝐝𝐞 𝐬𝐮𝐟𝐫𝐢𝐫 𝐥𝐚 𝐟𝐚𝐜𝐭𝐮𝐫𝐚?
Los datos del pool dicen una cosa, los futuros otra y la sensación del consumidor va por un tercer camino. En este punto del año, con la calefacción encendida y la mirada puesta en 2026, entender qué hay detrás del 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞 𝐥𝐚 𝐥𝐮𝐳 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝟐𝟎𝟐𝟓 ya no es un ejercicio académico, sino una cuestión de bolsillo. ⚡
Para orientarse en este laberinto conviene tener claras tres ideas que atravesarán todo el análisis:
- 🔹 𝐕𝐨𝐥𝐚𝐭𝐢𝐥𝐢𝐝𝐚𝐝 𝐞𝐱𝐭𝐫𝐞𝐦𝐚: en un mismo mes conviven horas negativas con picos por encima de 140 €/MWh.
- 🔹 𝐂𝐨𝐧𝐭𝐢𝐧𝐮𝐢𝐝𝐚𝐝 𝐞𝐧 𝐩𝐫𝐞𝐜𝐢𝐨𝐬 𝐚𝐥𝐭𝐨𝐬: las medias anuales actuales siguen claramente por encima de la serie histórica, pese al respiro respecto a 2021–2022.
- 🔹 𝐌𝐞𝐧𝐬𝐚𝐣𝐞 𝐝𝐞 𝐥𝐨𝐬 𝐟𝐮𝐭𝐮𝐫𝐨𝐬: el mercado a plazo asume que esta nueva banda de precios se mantendrá varios años, con implicaciones directas para hogares, empresas y decisiones regulatorias.
Con esta hoja de ruta, los gráficos que veremos a continuación dejan de ser solo curvas de colores y se convierten en un mapa bastante claro de quién gana, quién pierde y qué riesgos estamos trasladando al consumidor final.
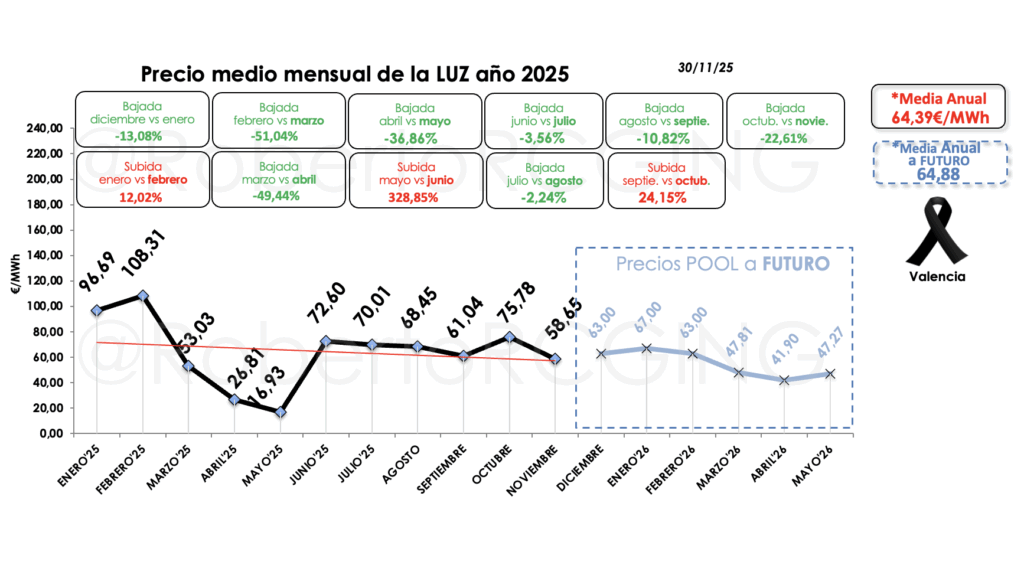
- 🔹 𝐄𝐥 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞 𝐥𝐚 𝐥𝐮𝐳 𝐞𝐧 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝟐𝟎𝟐𝟓 se cierra con 𝟓𝟖,𝟔𝟓 €/MWh, después de un año muy volátil que arrancó por encima de 𝟗𝟔 €/MWh en enero y llegó a hundirse hasta 𝟏𝟔,𝟑𝟑 €/MWh en mayo.
- 🔹 La 𝐦𝐞𝐝𝐢𝐚 𝐚𝐧𝐮𝐚𝐥 𝐝𝐞 𝟐𝟎𝟐𝟓 se sitúa en 𝟔𝟒,𝟑𝟗 €/MWh, todavía por encima de la serie histórica, pero lejos de los picos recientes.
- 🔹 La caída de 𝐨𝐜𝐭𝐮𝐛𝐫𝐞 𝐚 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 (−𝟐𝟐,𝟔𝟏 %) confirma que el tramo final del año afloja, aunque seguimos muy por encima de los meses de primavera.
.
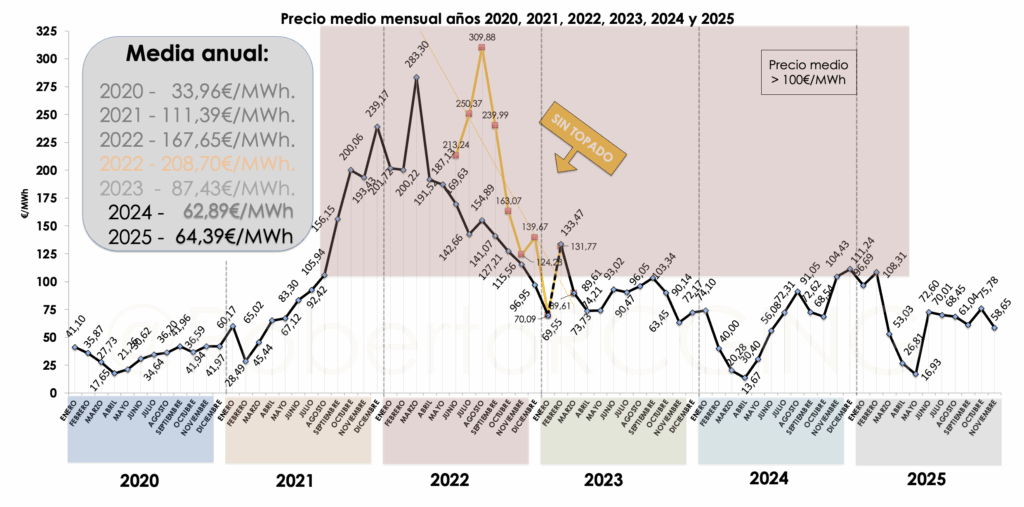
- 🔹 Entre 2020 y 2025 pasamos de una media anual de 𝟑𝟑,𝟗𝟔 €/MWh a 𝟔𝟒,𝟑𝟗 €/MWh: el 𝐩𝐫𝐞𝐜𝐢𝐨 𝐝𝐞 𝐥𝐚 𝐥𝐮𝐳 𝐧𝐨𝐯𝐢𝐞𝐦𝐛𝐫𝐞 𝟐𝟎𝟐𝟓 se mueve en un entorno “nuevo normal” casi el doble que antes de la crisis energética.
- 🔹 Los años 𝟐𝟎𝟐𝟏 (𝟏𝟏𝟏,𝟑𝟗 €/MWh) y 𝟐𝟎𝟐𝟐 (𝟏𝟔𝟕,𝟔𝟓 €/MWh) quedan como una “meseta roja” en el gráfico, frente a 𝟔𝟐,𝟖𝟗 €/MWh en 2024 y 𝟔𝟒,𝟑𝟗 €/MWh en 2025.
- 🔹 Hay más renovables y más horas baratas, pero el 𝐜𝐨𝐬𝐭𝐞 𝐦𝐞𝐝𝐢𝐨 𝐝𝐞𝐥 𝐌𝐖𝐡 no ha regresado a los valores previos a 2021.
.
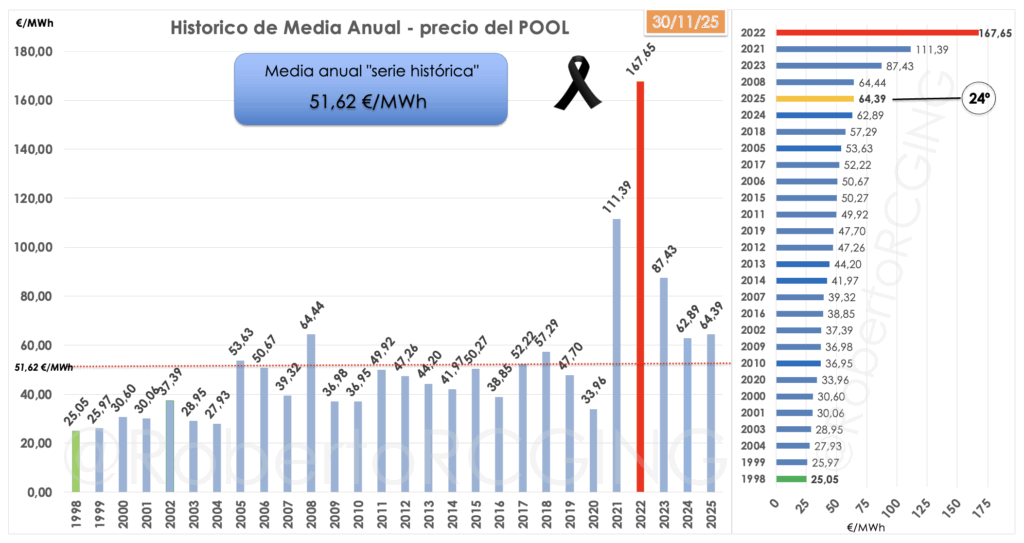
- 🔹 La 𝐦𝐞𝐝𝐢𝐚 𝐡𝐢𝐬𝐭𝐨́𝐫𝐢𝐜𝐚 de la serie (𝟓𝟏,𝟔𝟐 €/MWh) sigue claramente por debajo del nivel actual: 𝟐𝟎𝟐𝟓 se coloca por encima de esa línea roja.
- 🔹 𝟐𝟎𝟐𝟐, con 𝟏𝟔𝟕,𝟔𝟓 €/MWh, queda como un año “negro” que distorsiona toda la estadística; en el otro extremo, 𝟏𝟗𝟗𝟖 marca el mínimo con 𝟐𝟓,𝟎𝟓 €/MWh.
- 🔹 El mensaje incómodo es claro: 𝐧𝐨 𝐡𝐞𝐦𝐨𝐬 𝐯𝐮𝐞𝐥𝐭𝐨 𝐚𝐥 𝐩𝐫𝐞𝐜𝐢𝐨 𝐛𝐚𝐫𝐚𝐭𝐨 𝐝𝐞 𝐢𝐧𝐢𝐜𝐢𝐨𝐬 𝐝𝐞 𝐥𝐚 𝐬𝐞𝐫𝐢𝐞; el suelo histórico ya no existe.
.
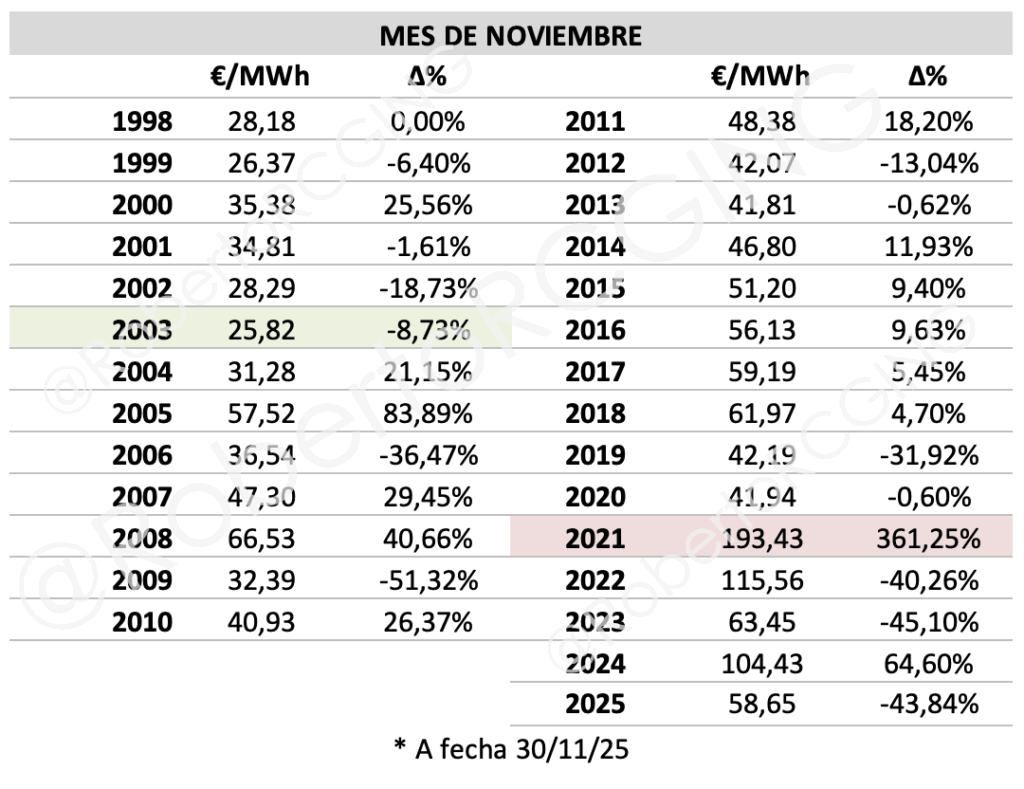
- 🔹 Noviembre de 𝟐𝟎𝟐𝟓 (𝟓𝟖,𝟔𝟓 €/MWh) se sitúa en la 𝐩𝐚𝐫𝐭𝐞 𝐦𝐞𝐝𝐢𝐚 𝐚𝐥𝐭𝐚 del histórico: lejos del mínimo de 𝟐𝟎𝟎𝟑 (𝟐𝟓,𝟖𝟐 €/MWh) pero también a mucha distancia del “infierno” de 𝟐𝟎𝟐𝟏 con 𝟏𝟗𝟑,𝟒𝟑 €/MWh.
- 🔹 Respecto a noviembre de 𝟐𝟎𝟐𝟒, el desplome es notable: se pasa de 𝟏𝟎𝟒,𝟒𝟑 €/MWh a esos 𝟓𝟖,𝟔𝟓 €/MWh. El problema es que esta caída no significa necesariamente estabilidad, sino más dientes de sierra.
- 🔹 Para seguir esta evolución año a año, el lector puede profundizar en los informes de mercado del blog energético de referencia en https://rcgingenieria.com/blog-mercado-energetico/.
.
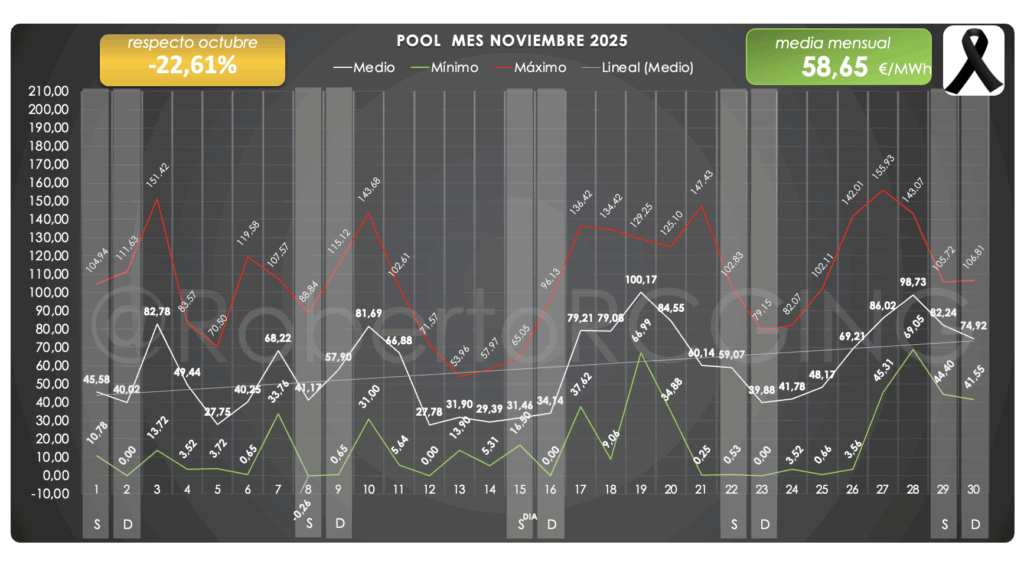
- 🔹 Dentro del mes vemos varios días con 𝐦𝐚́𝐱𝐢𝐦𝐨𝐬 𝐩𝐨𝐫 𝐞𝐧𝐜𝐢𝐦𝐚 𝐝𝐞 𝟏𝟓𝟎 €/MWh y otros con mínimos por debajo de 𝟎 €/MWh: la volatilidad horaria sigue siendo extrema.
- 🔹 La línea del 𝐩𝐫𝐞𝐜𝐢𝐨 𝐦𝐞𝐝𝐢𝐨 se mueve alrededor de los 𝟔𝟎 €/MWh, pero encadena rachas de subidas y bajadas que complican cualquier planificación del consumo.
- 🔹 Esta curva diaria encaja con los datos horarios de generación que ofrece Red Eléctrica en https://www.esios.ree.es/es y con la casación de OMIE (https://www.omie.es/): cuando sopla el viento, el precio se hunde; cuando no, aparece el gas.
.
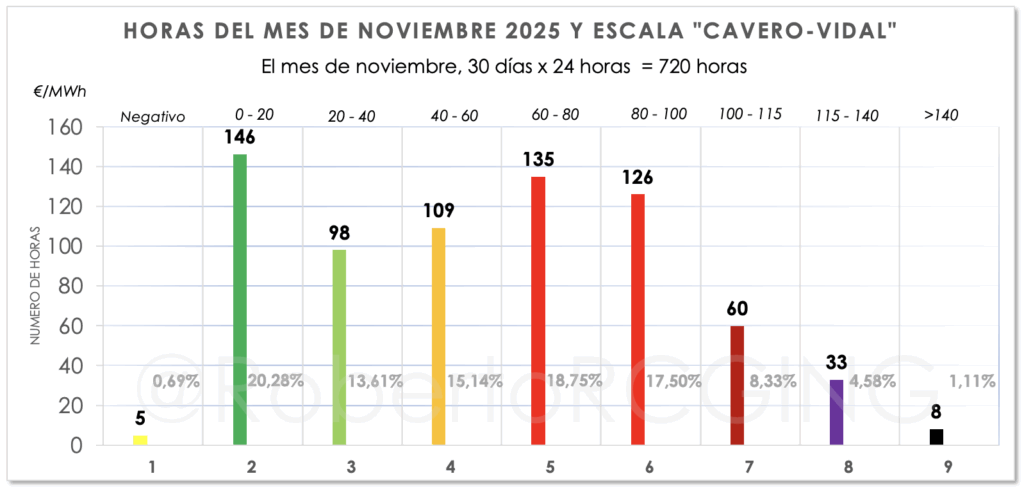
- 🔹 En noviembre se cuentan 𝟕𝟐𝟎 horas: 𝐬𝐨𝐥𝐨 𝟓 𝐡𝐨𝐫𝐚𝐬 tienen precio negativo, pero 𝟏𝟒𝟔 h se sitúan entre 𝟎-𝟐𝟎 €/MWh y 𝟗𝟖 h entre 𝟐𝟎-𝟒𝟎 €/MWh. Hay mucha luz barata… para quien pueda desplazar consumo.
- 🔹 El bloque fuerte está entre 𝟔𝟎-𝟏𝟎𝟎 €/MWh: 𝟏𝟑𝟓 h entre 𝟔𝟎-𝟖𝟎 €/MWh y 𝟏𝟐𝟔 h entre 𝟖𝟎-𝟏𝟎𝟎 €/MWh. Es decir, casi la mitad del mes sigue en una zona de precio “tenso”.
- 🔹 En la parte alta, hay 𝟔𝟎 h entre 𝟏𝟎𝟎-𝟏𝟏𝟓 €/MWh, 𝟑𝟑 h entre 𝟏𝟏𝟓-𝟏𝟒𝟎 €/MWh y 𝟖 h por encima de 𝟏𝟒𝟎 €/MWh. La convivencia de horas negativas y horas “rojas” en un mismo mes evidencia los retos del diseño actual del mercado mayorista.
.
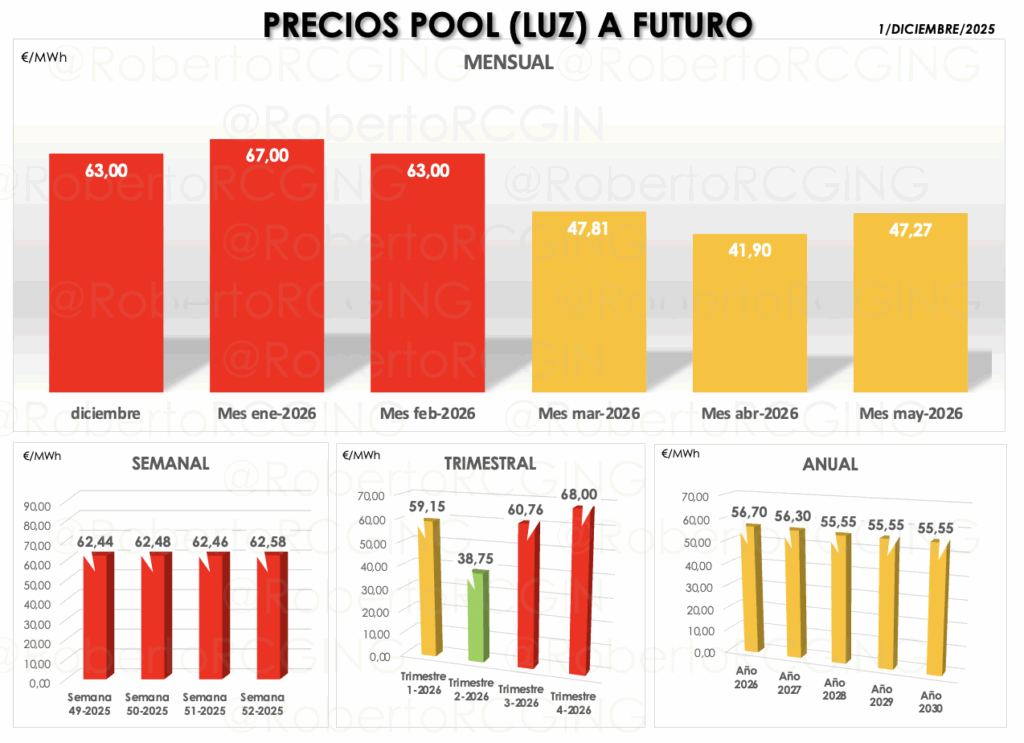
- 🔹 Los futuros mensuales marcan 𝐝𝐢𝐜𝐢𝐞𝐦𝐛𝐫𝐞 𝟐𝟎𝟐𝟓 𝐞𝐧 𝟔𝟑 €/MWh, enero 𝟐𝟎𝟐𝟔 en 𝟔𝟕 €/MWh y febrero 𝟐𝟎𝟐𝟔 de nuevo en 𝟔𝟑 €/MWh; a partir de marzo los precios bajan a 𝟒𝟕,𝟖𝟏 €/MWh y 𝟒𝟏,𝟗𝟎 €/MWh en abril.
- 🔹 Los futuros semanales de las semanas 49 a 52 de 2025 se agrupan en torno a 𝐥𝐨𝐬 𝟔𝟐-𝟔𝟑 €/MWh, sin grandes sobresaltos: estabilidad cara.
- 🔹 El segundo trimestre de 𝟐𝟎𝟐𝟔 es el único que baja claramente, con 𝟑𝟖,𝟕𝟓 €/MWh frente a 𝟓𝟗,𝟏𝟓; 𝟔𝟎,𝟕𝟔 y 𝟔𝟖 €/MWh en el resto de trimestres.
- 🔹 Los futuros anuales 𝟐𝟎𝟐𝟔-𝟐𝟎𝟑𝟎 se mueven entre 𝟓𝟓,𝟓𝟓 y 𝟓𝟔,𝟕𝟎 €/MWh. El mensaje es polémico: 𝐞𝐥 𝐦𝐞𝐫𝐜𝐚𝐝𝐨 𝐚 𝐟𝐮𝐭𝐮𝐫𝐨 𝐝𝐚 𝐩𝐨𝐫 𝐛𝐮𝐞𝐧𝐨 𝐪𝐮𝐞 𝐞𝐬𝐭𝐞 𝐩𝐫𝐞𝐜𝐢𝐨 𝐦𝐚́𝐬 𝐚𝐥𝐭𝐨 𝐡𝐚 𝐥𝐥𝐞𝐠𝐚𝐝𝐨 𝐩𝐚𝐫𝐚 𝐪𝐮𝐞𝐝𝐚𝐫𝐬𝐞.
- 🔹 Para un desglose más fino de estos contratos a plazo se puede consultar el análisis específico de futuros en https://rcgingenieria.com/precio-luz-a-futuro-2025-2026/.
.
- 🔹 El salto de los mínimos de mayo 𝟐𝟎𝟐𝟓 (𝟏𝟔,𝟑𝟑 €/MWh) a los 𝟔𝟑 €/MWh de diciembre 𝟐𝟎𝟐𝟓 en futuros recuerda que el problema ya no es solo la crisis puntual, sino la 𝐩𝐫𝐢𝐦𝐚 𝐝𝐞 𝐫𝐢𝐞𝐬𝐠𝐨 𝐞𝐧𝐞𝐫𝐠𝐞́𝐭𝐢𝐜𝐚 que el sistema se ha autoimpuesto.
- 🔹 A pesar del desplome de primavera, ninguna de las curvas de futuros contempla volver a un año completo por debajo de 𝟒𝟎 €/MWh. La señal de precio incentiva inversión, pero penaliza de lleno al pequeño consumidor.
.
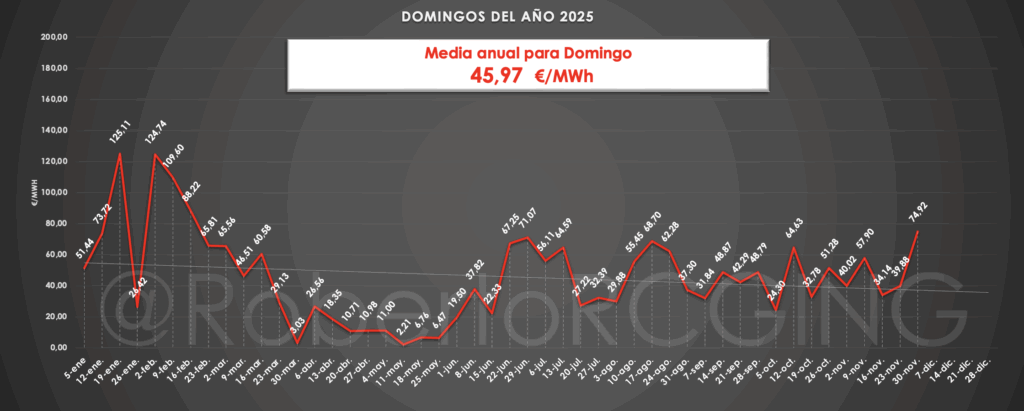
- 🔹 La 𝐦𝐞𝐝𝐢𝐚 𝐚𝐧𝐮𝐚𝐥 𝐩𝐚𝐫𝐚 𝐝𝐨𝐦𝐢𝐧𝐠𝐨𝐬 es de 𝟒𝟓,𝟗𝟕 €/MWh, claramente por debajo de la media anual general. Los fines de semana siguen siendo la “válvula de escape” del sistema.
- 🔹 Aun así hay picos muy altos en algunos domingos (por encima de 𝟏𝟐𝟎 €/MWh) y valles de un solo dígito. El mensaje es incómodo: 𝐧𝐢 𝐬𝐢𝐪𝐮𝐢𝐞𝐫𝐚 𝐥𝐨𝐬 𝐝𝐢́𝐚𝐬 𝐝𝐞 𝐦𝐞𝐧𝐨𝐫 𝐝𝐞𝐦𝐚𝐧𝐝𝐚 𝐬𝐨𝐧 𝐩𝐫𝐞𝐝𝐞𝐜𝐢𝐛𝐥𝐞𝐬.
- 🔹 Esta variabilidad obliga a que hogares y empresas que quieran optimizar realmente su factura sigan el mercado hora a hora y no solo el promedio semanal.
.
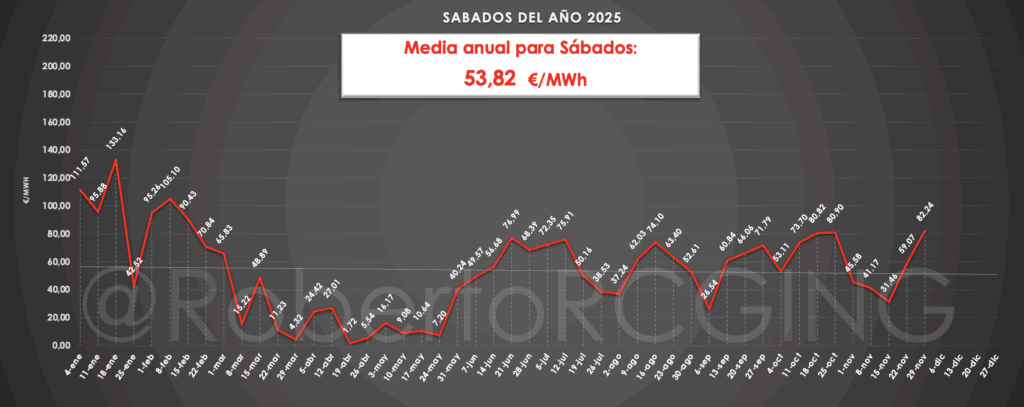
- 🔹 La 𝐦𝐞𝐝𝐢𝐚 𝐚𝐧𝐮𝐚𝐥 𝐩𝐚𝐫𝐚 𝐬𝐚́𝐛𝐚𝐝𝐨𝐬 sube a 𝟓𝟑,𝟖𝟐 €/MWh, más cerca del valor medio del año pero todavía por debajo.
- 🔹 En varios sábados los precios superan los 𝟏𝟑𝟎 €/MWh, mientras que en otros se desploman por debajo de 𝟐𝟎 €/MWh. El fin de semana es, a la vez, refugio y fuente de sobresaltos para quien no pueda mover consumos.
- 🔹 Esta lectura refuerza la idea de que las tarifas con discriminación horaria y el autoconsumo solar pueden aprovechar mejor los huecos baratos, algo que se analiza en más detalle en https://rcgingenieria.com/blog/.
𝘙𝘦𝘵𝘰𝘴 𝘺 𝘥𝘦𝘣𝘢𝘵𝘦 𝘢𝘣𝘪𝘦𝘳𝘵𝘰
- 🔹 Con medias anuales por encima de la serie histórica, futuros que asumen 𝟓𝟓-𝟓𝟕 €/MWh hasta 2030 y meses como noviembre 2025 donde conviven 𝐡𝐨𝐫𝐚𝐬 𝐧𝐞𝐠𝐚𝐭𝐢𝐯𝐚𝐬 𝐲 𝐡𝐚𝐬𝐭𝐚 𝟖 𝐡𝐨𝐫𝐚𝐬 𝐩𝐨𝐫 𝐞𝐧𝐜𝐢𝐦𝐚 𝐝𝐞 𝟏𝟒𝟎 €/MWh, la gran pregunta es si el diseño actual del mercado mayorista sigue siendo útil para el consumidor final.
- 🔹 El sistema premia la inversión en generación, pero traslada al usuario una volatilidad difícil de gestionar sin almacenamiento, sin flexibilidad de demanda y sin una lectura activa de datos como los que ofrecen OMIE y REE.
- 🔹 El 𝐝𝐞𝐛𝐚𝐭𝐞 𝐞𝐬 𝐢𝐧𝐜𝐨𝐦𝐨́𝐝𝐨: ¿aceptamos que este “nuevo normal” del precio de la luz ha venido para quedarse o exigimos una reforma profunda que reparta mejor el riesgo entre generadores, comercializadoras y consumidores?
.
Los gráficos de noviembre 2025, los históricos desde 1998 y las curvas de futuros hasta 2030 apuntan en la misma dirección: 𝐧𝐨 𝐯𝐨𝐥𝐯𝐞𝐫𝐞𝐦𝐨𝐬 𝐢𝐧𝐦𝐢𝐧𝐞𝐧𝐭𝐞𝐦𝐞𝐧𝐭𝐞 𝐚 𝐮𝐧 𝐬𝐢𝐬𝐭𝐞𝐦𝐚 𝐝𝐞 𝐞𝐧𝐞𝐫𝐠𝐢́𝐚 𝐛𝐚𝐫𝐚𝐭𝐚 𝐲 𝐩𝐨𝐜𝐨 𝐯𝐨𝐥𝐚́𝐭𝐢𝐥. Habrá más horas casi gratis gracias a las renovables, sí, pero también seguiremos viendo tramos largos del día con precios tensos que marcan el resultado en la factura.
Ahí está el verdadero pulso del modelo:
- 🔹 Si aceptamos sin más este “nuevo normal”, el riesgo de precio quedará casi todo del lado del consumidor.
- 🔹 Si se reforman reglas de casación, señales de capacidad y gestión de la demanda, el sistema podría repartir mejor ese riesgo entre generadores, comercializadoras y usuarios.
La discusión ya no es solo cuánto cuesta el MWh en noviembre, sino 𝐪𝐮𝐢é𝐧 𝐚𝐬𝐮𝐦𝐞 𝐥𝐚 𝐢𝐧𝐜𝐞𝐫𝐭𝐢𝐝𝐮𝐦𝐛𝐫𝐞 𝐜𝐮𝐚𝐧𝐝𝐨 𝐞𝐬𝐚 𝐜𝐮𝐫𝐯𝐚 𝐝𝐞 𝐩𝐫𝐞𝐜𝐢𝐨𝐬 𝐬𝐞 𝐝𝐢𝐬𝐩𝐚𝐫𝐚. Mientras no responda a esa pregunta la regulación, cada hogar y cada empresa tendrá que buscar sus propias herramientas —autoconsumo, flexibilidad horaria, contratación más inteligente— para sobrevivir en un mercado que, hoy por hoy, sigue jugando con las reglas de la volatilidad.
.